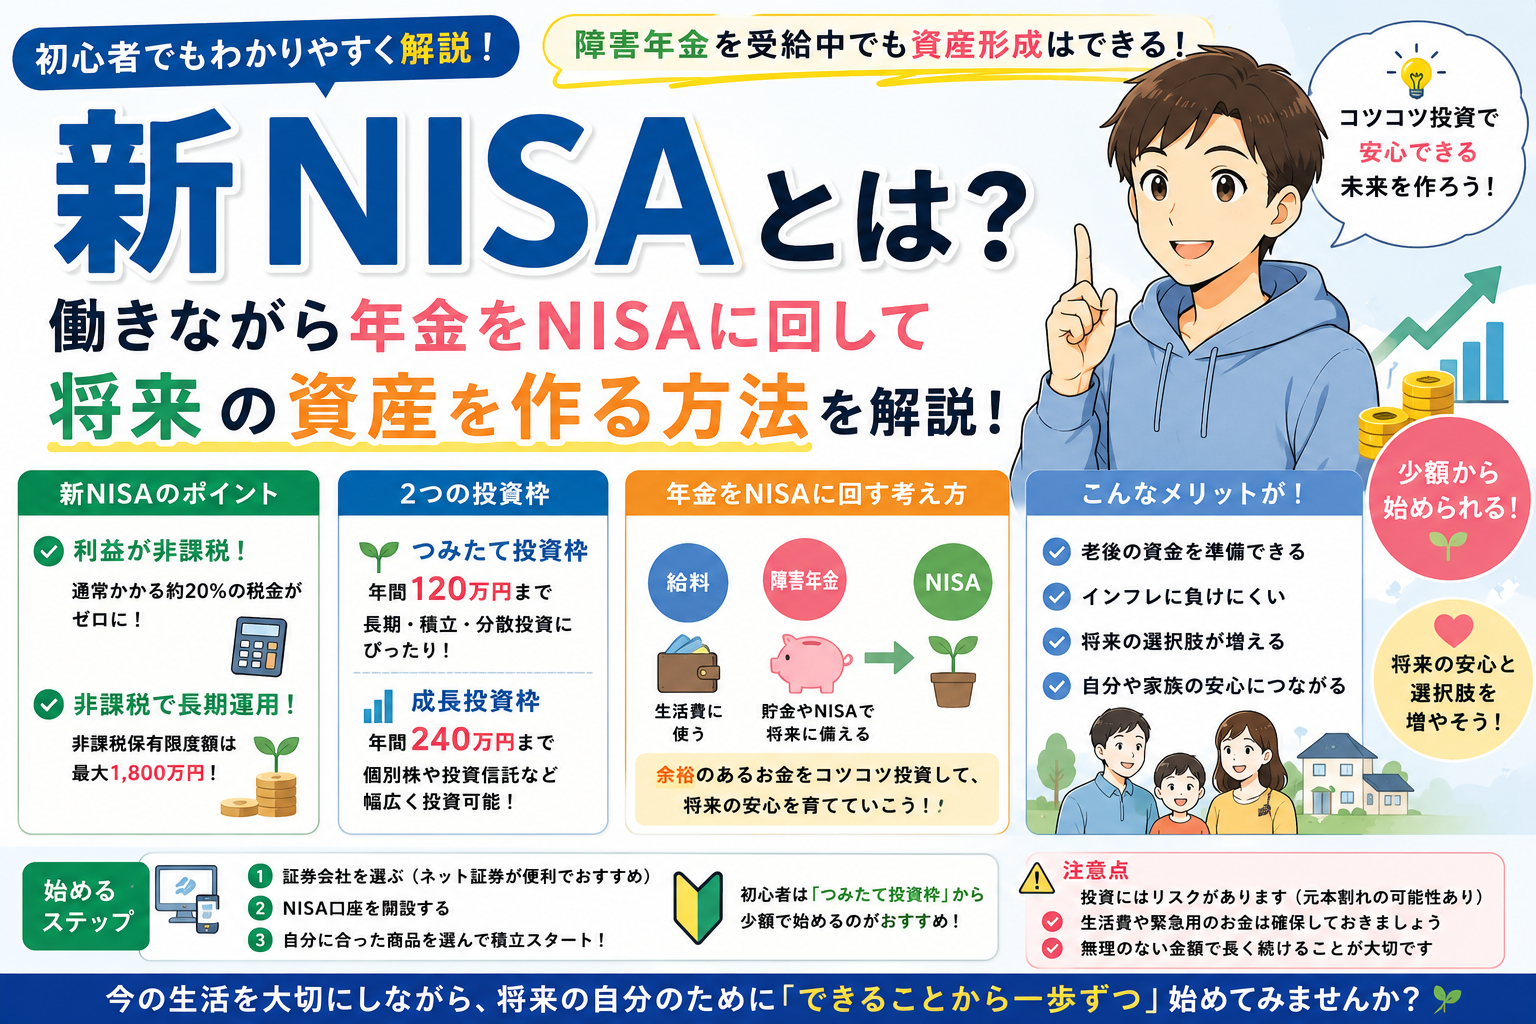
新NISAとは?障害年金を活用した資産形成についてもわかりやすく解説
こんにちは、にゃひちです。
今回は、**新NISA(少額投資非課税制度)**について解説します。
最近は物価上昇などもあり、
「貯金だけで大丈夫なのかな?」
「将来のために少しずつ資産形成したい」
と考えている方も多いのではないでしょうか。
また、障害年金を受給しながら働いている方の中には、
「毎月の給料で生活して、使わなかった障害年金の一部を将来のために運用できないかな?」
と考えている方もいると思います。
結論からいうと、障害年金を受給していること自体を理由にNISAが利用できなくなるわけではありません。
障害年金を生活費として使うのはもちろん、生活に余裕があり、当面使う予定のないお金があるなら、その一部をNISAで長期的な資産形成に回すという考え方もできます。
ただし、NISAは貯金ではなく投資です。元本割れする可能性もあるので、その点を理解したうえで利用することが重要です。
そもそもNISAとは?
NISAとは、株式や投資信託などへの投資によって得られた利益を非課税にできる制度です。
通常、株式や投資信託による売却益や配当などには税金がかかります。
一方、NISA口座で購入した対象商品から得られる利益については、一定の範囲で税金がかかりません。金融庁もNISAを、家計の安定的な資産形成を支援する制度として位置づけています。
2024年から制度が大きく変更され、現在一般的に**「新NISA」**と呼ばれている制度がスタートしました。
新NISAには2つの投資枠がある
現在のNISAには、大きく分けて、
① つみたて投資枠
② 成長投資枠
があります。
しかも、どちらか一方を選ぶ必要はなく、2つを併用できます。
つみたて投資枠
つみたて投資枠は、長期・積立・分散投資に適した一定の投資信託などを購入できる枠です。
年間投資上限額は120万円です。
月額にすると最大10万円ですが、もちろん毎月10万円投資する必要はありません。
月5,000円や1万円、3万円など、自分の生活に無理のない金額から始められます。
対象商品は金融庁の基準を満たした一定の商品に限定されています。
成長投資枠
成長投資枠では、個別株や一定の投資信託など、つみたて投資枠より幅広い商品へ投資できます。
年間投資上限額は240万円です。
つみたて投資枠と合わせると、年間最大360万円まで投資できます。
新NISAでは最大1,800万円まで非課税で保有できる
新NISAの大きな特徴が、非課税保有限度額が合計1,800万円あることです。
このうち成長投資枠については最大1,200万円となっています。
また、非課税保有期間は無期限です。
昔のNISAのように「○年間まで」という期限がなくなったため、若いうちから長期的な資産形成をしやすい制度になっています。
さらに、NISAで保有している商品を売却した場合、その商品の取得額分の非課税保有限度額は翌年以降に再利用できます。
新NISAの何がそんなにお得なの?
一番大きいのは、やはり運用によって得た利益が非課税になることです。
例えば投資信託を100万円で購入して、将来的に150万円になったとします。
利益は50万円です。
通常の課税口座なら、この利益には原則として税金がかかります。
ところがNISA口座内の対象投資であれば、条件を満たす範囲でこの利益が非課税になります。
長期間投資を続けて利益が大きくなればなるほど、この非課税というメリットも大きくなります。
初心者なら「つみたて投資枠」から考えやすい
投資初心者の場合、
「どの会社の株を買えばいいの?」
と迷ってしまうと思います。
その場合は、まずつみたて投資枠から勉強してみるのも一つの方法です。
例えば、1つの商品を通じて世界中の株式へ広く分散投資するタイプの投資信託などがあります。
毎月一定額を積み立てていけば、
毎月1万円 → 年間12万円
毎月3万円 → 年間36万円
毎月5万円 → 年間60万円
というように、無理のないペースで資産形成を続けられます。
重要なのは短期間で大儲けすることではなく、長期・積立・分散を意識することです。
金融庁も、NISAを通じた安定的な資産形成において長期・積立・分散投資を重視しています。
障害年金を受給していてもNISAはできる?
ここからが今回の記事で特に伝えたいところです。
障害年金を受給している方でも、NISAを利用して資産形成することは可能です。
障害年金を受け取ったら、
「必ず生活費として全部使わなければならない」
という制度ではありません。
生活費として使ったり、貯金したり、将来必要になるお金として管理したりすることができます。
そのため、生活に余裕がある場合に、受け取ったお金の一部をNISAによる資産形成へ回すという選択肢も考えられます。
また、障害年金そのものは所得税の課税対象にならない非課税の年金です。日本年金機構も、障害年金・遺族年金には所得税等が課税されないことを案内しています。
「給料で生活して、障害年金の一部をNISAへ」という考え方
例えば障害者雇用などで仕事をしながら障害年金を受給している場合、
給料 → 毎月の生活費
障害年金 → 貯金・将来のための資産形成
というように、お金の役割を分ける方法もあります。
これは分かりやすい家計管理の一例です。
例えば毎月の給料で、
家賃・食費・水道光熱費・通信費・保険料・趣味などをまかなえるのであれば、障害年金をすべて使わず、一部を貯金やNISAへ回すこともできます。
障害年金は長期的な生活を支える重要なお金でもあります。
だからこそ、余裕があるときに一部を将来のために残しておくという考え方もあります。
障害年金を全部NISAに入れる必要はない
ここはかなり重要です。
「障害年金を受給したら全部NISAに入れた方がお得」ということではありません。
投資したお金は値下がりする可能性があります。
例えば100万円投資しても、相場が下落すれば一時的に80万円や70万円などになる可能性もあります。
そのため、
生活費
↓
急な出費に備える現金
↓
近いうちに必要になるお金
↓
それでも余っている当面使わないお金を投資
という順番で考える方が安全です。
まず生活防衛資金を確保しよう
NISAを始める前に、ある程度の生活防衛資金を現金で持っておくことも大切です。
例えば、
- 病院代
- 家電の故障
- 引っ越し
- 失業
- 冠婚葬祭
- バイクや車の修理
- その他の急な出費
など、人生では突然まとまったお金が必要になることがあります。
必要なお金まですべて投資してしまうと、株価が下がっているタイミングで売却しなければならなくなる可能性があります。
ですから、
「余ったお金は全部NISA」ではなく、「現金も残しながらNISA」
という考え方が重要です。
例えばこんな資産形成もできる
例えば、仕事をしながら障害年金を受給していて、生活費を給料である程度まかなえているとします。
その場合、
給料 → 生活費
障害年金の一部 → 貯金
障害年金の一部 → NISAで積立投資
という形にできます。
例えば毎月3万円をNISAで積み立てると、
1年間で36万円
10年間で元本360万円
20年間で元本720万円
になります。
さらに運用によって利益が出れば、その分資産が増える可能性があります。
ただし当然、将来の運用成果は保証されておらず、元本を下回ることもあります。
若いうちからNISAを始めるメリット
長期投資では、運用できる期間を長く取れることが大きな強みになります。
例えば毎月少額だったとしても、20年、30年と積み立てれば大きな元本になります。
また、運用で得た利益を再び運用することで、利益がさらに利益を生む複利効果も期待できます。
そのため、
「お金がたくさん貯まってから投資しよう」
ではなく、
月5,000円や1万円など、生活に影響しない範囲から長く続ける
という考え方もあります。
NISAを始めれば必ず儲かるわけではない
NISAについて一番勘違いしてはいけないのが、
NISA=お金が増える制度
ではないということです。
NISAはあくまで投資によって得た利益を非課税にする制度です。
NISAそのものが利益を保証してくれるわけではありません。
購入した株式や投資信託が値下がりすれば、当然損をする可能性があります。
金融庁も、金融機関に対して利用者のニーズや資産状況を把握し、リスク・リターン・コストに見合った商品を提供することが重要だとしています。
そのため、SNSなどで、
「この株を買えば絶対上がる」
「絶対に儲かる」
といった情報を見ても、簡単に信用しないようにしましょう。
NISAと貯金はどちらか一方ではない
個人的には、NISAを始めるからといって貯金をゼロにする必要はないと思います。
現金と投資の両方を持つ
という考え方が重要です。
現金には、
「必要なときすぐ使える」
という非常に大きなメリットがあります。
一方で投資には、価格変動のリスクを負う代わりに、長期的に資産を増やせる可能性があります。
そのため、
短期的に必要なお金 → 貯金
長期間使わない余裕資金 → NISA
と分けると分かりやすいでしょう。
障害年金は大切な生活保障であることも忘れずに
障害年金をNISAへ回すこと自体は選択肢の一つですが、障害年金はそもそも、障害によって生活や仕事に制限がある方の生活を支えるための重要な所得保障です。
そのため、投資することを優先して、
「生活費が足りない」
「病院代が払えない」
「急な出費に対応できない」
となってしまっては本末転倒です。
まず現在の生活を安定させることを優先し、そのうえで本当に余裕のある部分だけを資産形成へ回すのがよいでしょう。
まとめ
新NISAは、株式や投資信託などへの投資で得られた利益を一定の範囲で非課税にできる制度です。
ポイントをまとめると、
- 新NISAは2024年からスタートした
- つみたて投資枠は年間120万円
- 成長投資枠は年間240万円
- 2つを合わせて年間最大360万円
- 非課税保有限度額は合計1,800万円
- 非課税保有期間は無期限
- 売却した商品の取得額分の枠は翌年以降再利用できる
- 障害年金を受給していてもNISAによる資産形成は可能
- 障害年金そのものは非課税
- 「給料で生活して、余裕のある障害年金の一部をNISAへ」という家計管理も考えられる
- ただし、障害年金を全部投資する必要はない
- 生活防衛資金は現金で確保しておく
- NISAでも元本割れする可能性がある
- 長期・積立・分散を意識することが重要
仕事をしながら障害年金を受給していて、給料だけでもある程度生活できている場合、障害年金をすべて使ってしまうのではなく、一部を貯金やNISAに回して将来に備えるという方法もあります。
毎月数千円~数万円でも、長期間続ければ大きな金額になります。
ただし、障害年金は生活を支える大切なお金でもあります。
まずは生活費や急な出費に備える現金を確保し、**「当面使う予定のない余裕資金だけをNISAへ回す」**という考え方を大切にしましょう。
この記事が、新NISAや障害年金を活用した資産形成について考えている方の参考になれば幸いです。
おすすめ関連記事
📌 障害年金とは?受給条件・種類・申請方法をわかりやすく解説

📌 私が障害基礎年金2級を受給するまでの流れ【実体験】

📌 障害者雇用とは?一般雇用との違いやメリットを解説

コメント