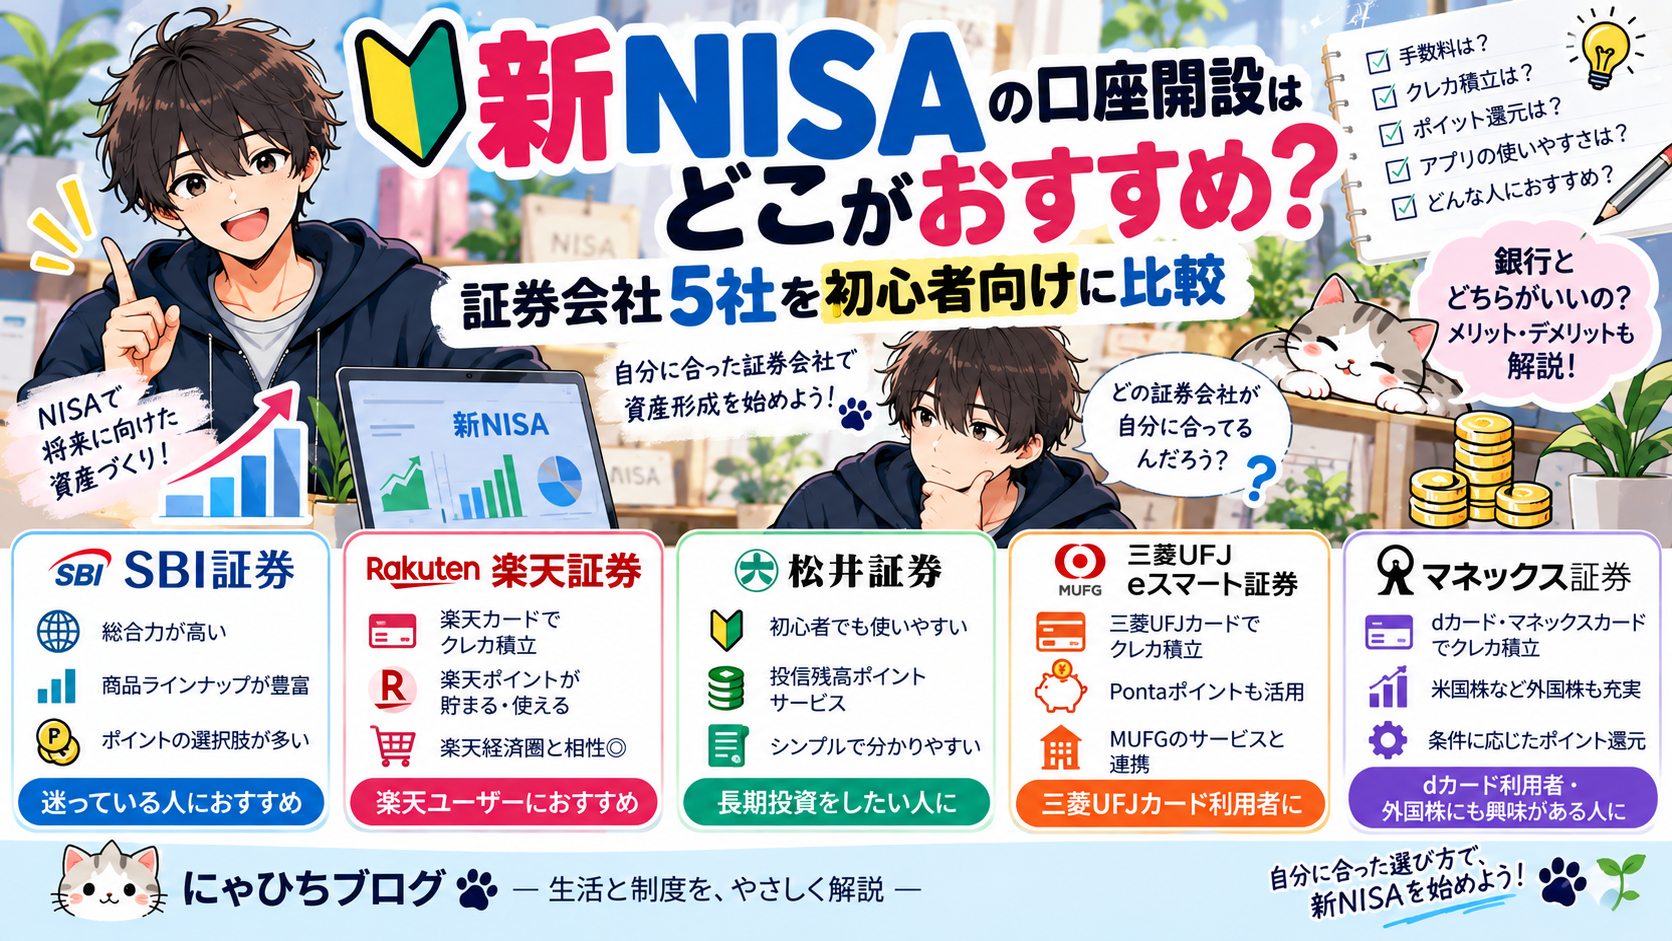
新NISAの口座開設ならどこがおすすめ?証券会社5社を初心者向けに比較
こんにちは、にゃひちです。
新NISAを始めようと思ったとき、最初に悩みやすいのが、
「どこの証券会社でNISA口座を作ればいいの?」
ということだと思います。
SBI証券、楽天証券、松井証券、マネックス証券など、いろいろな証券会社があるので、投資をしたことがない人だと違いが分かりにくいですよね。
さらに、
「普段使っている銀行でNISAを始めてもいいの?」
と考えている人もいると思います。
私自身も現在、新NISAを利用して投資信託などで資産形成をしています。
今回は、2026年10月時点の情報をもとに、
SBI証券・楽天証券・松井証券・三菱UFJ eスマート証券・マネックス証券
の5社を中心に、新NISAを始めるならどこがおすすめなのかを初心者向けに解説します。
※各社のポイント還元やキャンペーンなどは変更される可能性があります。実際に口座を開設するときは最新情報を確認してください。
そもそも新NISAとは?
NISAは、投資によって得られた利益などを非課税にできる制度です。
通常、株式や投資信託の売却益などには税金がかかります。
NISA口座を利用して対象商品へ投資した場合、その利益を一定のルールのもとで非課税にできます。
現在のNISAには、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
があり、両方を合わせると年間360万円まで投資できます。
さらに、生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠で利用できるのは1,200万円までです。 金融庁
また、NISA口座で商品を売却した場合、その商品の取得金額分の非課税保有限度額を翌年以降に再利用することもできます。 金融庁
NISAはどこの金融機関でも同じ?
NISAという制度自体は同じですが、どこで口座を開設しても全く同じというわけではありません。
証券会社によって、
取り扱っている投資信託、国内株・米国株などの商品、クレカ積立、ポイントサービス、アプリ・Webサイトの使いやすさ、サポートなどに違いがあります。
NISAは長期間利用する可能性が高いので、
「有名だから」だけで選ぶのではなく、自分に合った証券会社を選ぶ
ことが大切です。
新NISAでおすすめしたい証券会社5社
今回比較するのは、次の5社です。
| 証券会社 | こんな人におすすめ |
|---|---|
| SBI証券 | 総合力やサービスの幅を重視したい |
| 楽天証券 | 楽天カード・楽天ポイントをよく使う |
| 松井証券 | 初心者・投資信託を長期保有したい |
| 三菱UFJ eスマート証券 | 三菱UFJカードなどを活用したい |
| マネックス証券 | dカードなどを使って積立したい |
それぞれ詳しく見ていきましょう。
① SBI証券
SBI証券は、新NISAを始めるときに有力な候補になる大手ネット証券です。
投資信託だけでなく、日本株や米国株など幅広い投資に対応しているので、
「今は投資信託だけでいいけれど、将来はいろいろな投資をしてみたい」
という人にも向いています。
SBI証券はポイントサービスなどの選択肢も多いため、特定の経済圏だけに縛られず総合的なサービスを重視したい人には使いやすいと思います。
SBI証券がおすすめな人
・どこにするか迷っている
・商品やサービスの選択肢を重視したい
・投資信託だけでなく個別株にも興味がある
・長期間使える総合的な証券会社を選びたい
このような人なら、SBI証券は最初に比較したい証券会社です。
② 楽天証券
楽天証券は、特に楽天経済圏を利用している人と相性の良い証券会社です。
楽天カードを利用したクレカ積立に対応しています。
2026年10月時点では毎月100円~10万円までクレカ積立が可能で、カードなどの条件によって最大2%の楽天ポイントが付与されます。
NISAにも対応しており、楽天ポイントを投資信託の積立に利用することもできます。 楽天証券
そのため、
「普段から楽天カードを使っている」
「楽天ポイントを貯めている」
という人なら非常に分かりやすいと思います。
楽天証券がおすすめな人
・楽天カードを利用している
・楽天ポイントをよく貯める
・楽天サービスをよく利用する
・ポイントを投資にも使いたい
という人には特におすすめです。
③ 松井証券
松井証券も、新NISAの有力候補です。
そして、私自身が実際に新NISAで利用している証券会社でもあります。
私は新NISAで投資信託を積み立てています。
松井証券は日本株だけでなく、投資信託や米国株などにも対応しているため、最初は投資信託だけという人でも、将来的に投資の幅を広げることができます。
個人的には、初心者でも比較的利用しやすいと感じています。
また、投資信託を長期間保有する人なら、松井証券の投信残高ポイントサービスなども確認しておくといいでしょう。
松井証券がおすすめな人
・初めて投資をする
・投資信託を長期間保有したい
・SBI・楽天以外も比較したい
・シンプルにNISAを長く続けたい
という人には候補になると思います。
私自身も利用しているので、今後は実際に使って感じたことなども記事にしていきたいと思っています。
④ 三菱UFJ eスマート証券
三菱UFJ eスマート証券は、以前のauカブコム証券です。
名前が変わったため、
「新しい証券会社なの?」
と思う人もいるかもしれませんが、auカブコム証券から社名変更された証券会社です。
三菱UFJフィナンシャル・グループとのサービス連携などが特徴で、三菱UFJカードによる投資信託のクレカ積立なども提供しています。
そのため、
「三菱UFJカードを普段使っている」
「MUFG系のサービスをよく利用している」
という人なら、SBI証券や楽天証券だけでなく三菱UFJ eスマート証券も比較してみるといいでしょう。
三菱UFJ eスマート証券がおすすめな人
・三菱UFJカードを利用している
・MUFGのサービスをよく利用する
・クレカ積立を活用したい
という人には特に候補になります。
ポイント還元率はカードの種類や利用状況などによって変わるため、広告に表示される「最大○%」だけではなく、自分の場合は実際に何%になるのかを確認することが重要です。
⑤ マネックス証券
マネックス証券も大手ネット証券の一つです。
投資信託だけでなく、日本株や外国株などを取り扱っているため、長期的にさまざまな投資をしたい人にも利用できます。
2026年10月時点では、クレカ積立でdカード・JCBカード・マネックスカードに対応しています。 マネックス証券
もちろんNISAでのクレカ積立にも対応しています。 マネックス証券
そのため、
「普段からdカードを利用している」
「クレカ積立を活用したい」
という人なら比較候補に入れていいと思います。
マネックス証券がおすすめな人
・dカードなどを利用している
・クレカ積立を活用したい
・日本株だけでなく外国株にも興味がある
という人には候補になるでしょう。
5社をまとめて比較
初心者向けにかなり簡単にまとめると、私はこのように考えます。
| 証券会社 | 特徴 | 特におすすめ |
|---|---|---|
| SBI証券 | 総合力が高い | 迷っている人 |
| 楽天証券 | 楽天との相性◎ | 楽天ユーザー |
| 松井証券 | 長期投資・初心者にも候補 | 投信を長く保有したい人 |
| 三菱UFJ eスマート証券 | MUFGとの連携 | 三菱UFJカードユーザー |
| マネックス証券 | クレカ・外国株など | dカードなどを使う人 |
この5社なら、
「どこが絶対に一番」
と決める必要はないと思います。
自分が普段使っているクレジットカードやポイントサービスとの相性も考えて選ぶと分かりやすいです。
私ならどこをおすすめする?
「特に使っている経済圏もないし、どこでもいい」
という人なら、まずはSBI証券・楽天証券・松井証券を比較してみるといいと思います。
楽天をよく利用するなら楽天証券。
三菱UFJカードなどを利用しているなら三菱UFJ eスマート証券。
dカードなどを利用するならマネックス証券。
というように考えることもできます。
私自身は現在松井証券を利用しています。
ただし、
「私が松井証券を使っているから、全員に松井証券がおすすめ」
ということではありません。
自分の投資方法や利用しているサービスによって、一番使いやすい証券会社は変わります。
銀行でもNISAはできる?
NISA口座は証券会社だけではありません。
銀行や郵便局などでも開設できます。
普段使っている銀行で、
「NISAを始めませんか?」
と案内された経験がある人もいるかもしれません。
銀行なら窓口で相談できることもあるので、
「ネットだけで投資を始めるのは不安」
という人にはメリットがあります。
しかし私は、これから本格的に資産形成をするなら、まずネット証券を比較することをおすすめします。
私が銀行でのNISAをあまりおすすめしない理由
大きな理由の一つが、投資できる商品の違いです。
日本証券業協会によると、
証券会社では
上場株式・ETF・REIT・株式投資信託など
銀行・郵便局などでは
株式投資信託
に投資できます。 日本のセキュリティデザイン協会
つまり銀行の場合、
「最初は投資信託だけでいい」
と思っていても、後から、
「日本の高配当株を買いたい」
「ETFを買いたい」
「REITにも投資してみたい」
となったときに選択肢が限られます。
将来的に個別株を買いたくなるかもしれない
私が最初から証券会社をおすすめする理由はここです。
投資を始めたばかりのころは、
「オルカンを毎月積み立てるだけでいい」
と思っていたとしても、投資について勉強していくと、
「高配当株にも興味が出てきた」
「ETFを買ってみたい」
「米国株もやってみたい」
となる可能性があります。
そのとき、最初から幅広い商品を扱っているネット証券を選んでおけば、そのまま投資の選択肢を広げやすくなります。
銀行なら元本保証というわけではない
ここも初心者には重要です。
「銀行でNISAをすれば安全なのでは?」
と思う人もいるかもしれません。
しかし、銀行で購入した投資信託だから元本保証になるわけではありません。
NISAは金融商品の名前ではなく、投資による利益を非課税にする制度です。
投資信託の価格が下落すれば、銀行で購入した場合でも元本割れする可能性があります。
つまり、
銀行だから安全
なのではなく、
何に投資しているのか
を見ることが重要です。
銀行が向いている人もいる
もちろん、
銀行=ダメ
ということではありません。
例えば、
「ネット証券の操作が難しい」
「対面で相談しながら始めたい」
「個別株やETFには興味がない」
「投資信託だけ積み立てられればいい」
という人なら、銀行が合っている可能性もあります。
ネット証券と銀行では投資できる商品の範囲が違うため、自分が何に投資したいのかを考えて選ぶことが重要です。 日本のセキュリティデザイン協会
NISA口座は複数の証券会社で使える?
NISA口座について、もう一つ注意したいことがあります。
NISA口座は、同じ年に複数の金融機関で買付けすることはできません。
金融機関を変更すること自体は可能ですが、各年に買付けできるNISA口座は一つです。 日本のセキュリティデザイン協会
また、金融機関を変更する場合には手続きが必要です。
変更したい年の前年10月1日から、その年の9月30日までが手続期間となっています。
さらに、その年にすでに現在の金融機関のNISA口座で買付けをしている場合、その年分について金融機関を変更することはできません。 金融庁
そのため、
「とりあえず適当な銀行・証券会社で作ればいい」
ではなく、最初にある程度比較しておくことをおすすめします。
初心者は何に投資すればいい?
証券会社を決めたら、次は何に投資するかを決める必要があります。
初心者の場合は、まず幅広く分散された低コストのインデックスファンドについて調べてみると分かりやすいと思います。
例えば、
全世界株式(オール・カントリー)
S&P500連動型
などはよく知られています。
ただし、どちらも元本保証ではありません。
NISAだから損をしないわけでもありません。
株式市場が下落すれば、一時的に大きく資産が減る可能性もあります。
そのため、近いうちに必要になる生活費ではなく、余裕資金で長期間続けることが大切だと思います。
ポイント還元だけで証券会社を決めない
最近は各証券会社がクレカ積立やポイントサービスに力を入れています。
そのため、
「○%還元だからここ!」
と選びたくなるかもしれません。
もちろんポイントも重要ですが、還元率や条件は将来的に変更される可能性があります。
NISAは10年、20年、30年と利用する可能性があります。
そのため私は、
①購入したい商品がある
②サービスが使いやすい
③手数料を確認する
④クレカ・ポイントとの相性
⑤将来やりたい投資にも対応できる
という順番で考えるのがおすすめだと思います。
まとめ|新NISAならまずネット証券5社を比較してみよう
今回は、新NISAを始める場合のおすすめ証券会社について紹介しました。
今回比較したのは、
SBI証券
楽天証券
松井証券
三菱UFJ eスマート証券
マネックス証券
の5社です。
迷っているなら総合力の高いSBI証券、楽天サービスをよく利用するなら楽天証券、初心者や長期で投資信託を保有したいなら松井証券、三菱UFJカードを利用するなら三菱UFJ eスマート証券、dカードなどを活用するならマネックス証券、といった選び方ができます。
そして私は現在、松井証券で新NISAを利用しています。
銀行でもNISAを始められますが、将来的に個別株・ETF・REITなどにも投資する可能性を考えると、個人的には最初からネット証券を選んでおくほうが使いやすいと思います。
ただし、
ネット証券が絶対に正解、銀行が絶対にダメ
というわけではありません。
対面で相談したい人なら銀行が合うこともあります。
NISAは長期間利用する制度なので、短期間のキャンペーンやポイントだけでなく、
「自分が長く使い続けられる金融機関か」
という視点で選んでみてください。
※この記事は2026年10月時点の情報をもとに、一般的な情報と私自身の考え・体験をまとめたものです。投資には元本割れなどのリスクがあります。サービス内容やポイント還元率などは変更される場合がありますので、口座開設前に各社の最新情報をご確認ください。
おすすめ関連記事
今回の記事なら、関連記事はこのあたりが相性いいです。
📌 新NISAとは?仕組みやメリット・デメリットを初心者向けに解説
📌 iDeCoとは?メリット・デメリット、新NISAとの違いを解説
📌 税金の控除とは?どんな控除がある?会社員でもできる控除を解説
📌 副業は始めるべき?メリット・デメリットや注意点を解説
コメント