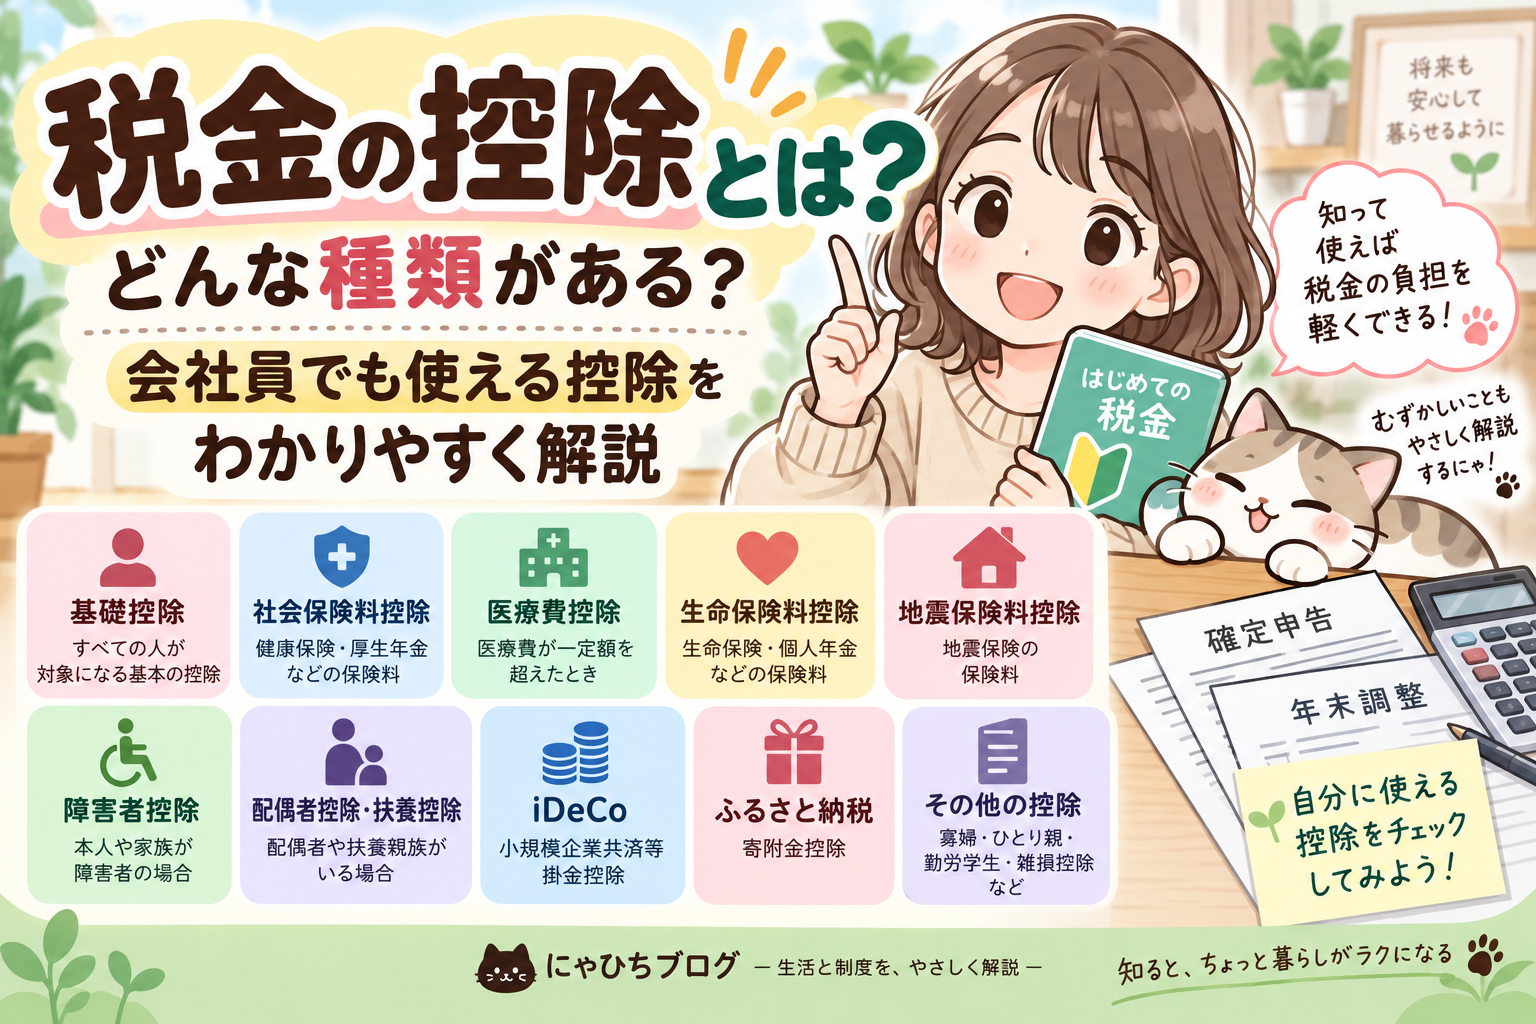
税金の控除とは?どんな種類がある?会社員でも使える控除をわかりやすく解説
こんにちは、にゃひちです。
働いて給料をもらっていると、所得税や住民税などさまざまな税金がかかります。
給与明細を見て、
「税金ってどうやって決まっているの?」
「控除ってよく聞くけど何?」
「会社員でも自分で使える控除はある?」
「医療費やiDeCoも控除になるの?」
と疑問に思ったことがある方もいるのではないでしょうか。
税金には、一定の条件を満たすことで所得などから金額を差し引き、**税負担を軽くできる「控除」**という仕組みがあります。
控除にはたくさんの種類があり、何もしなくても計算に反映されるものもあれば、年末調整や確定申告などの手続きが必要なものもあります。
今回は、税金の控除とは何なのか、どのような控除があるのか、会社員でも利用しやすい控除などを初心者向けに解説します。
そもそも「控除」とは?
控除とは簡単にいうと、税金を計算するときに一定の金額を差し引く仕組みです。
ただし、ここでよくある勘違いがあります。
例えば、
「27万円の控除=27万円の税金が返ってくる」
という意味ではありません。
所得控除の場合は、
所得 − 所得控除 = 税金を計算する基になる所得
というイメージです。
例えば、税金を計算する対象となる所得が200万円あり、そこから27万円の所得控除を受けられるとすると、
200万円 − 27万円 = 173万円
となります。
このように税金を計算する対象を小さくするのが所得控除です。国税庁も、各種所得の合計から所得控除を差し引き、その残額を基礎として所得税を計算すると説明しています。
「所得控除」と「税額控除」は違う
控除について理解するときに知っておきたいのが、
所得控除
税額控除
の違いです。
所得控除
所得控除は、税金を計算する前の所得から差し引くものです。
例えば、
- 基礎控除
- 社会保険料控除
- 医療費控除
- 障害者控除
- 生命保険料控除
- 小規模企業共済等掛金控除
などがあります。
税額控除
一方、税額控除は、計算された所得税額そのものから一定額を差し引く仕組みです。
そのため、所得控除と税額控除は同じ「控除」という名前でも仕組みが違います。
この記事では、会社員などに身近な所得控除を中心に紹介します。
所得控除にはどんな種類がある?
2026年4月1日現在の国税庁情報では、所得控除として次のものが案内されています。
| 所得控除 | 簡単な内容 |
|---|---|
| 基礎控除 | 所得などの条件に応じて受けられる |
| 社会保険料控除 | 健康保険・厚生年金・国民年金など |
| 小規模企業共済等掛金控除 | iDeCoなど一定の掛金 |
| 生命保険料控除 | 一定の生命保険料など |
| 地震保険料控除 | 一定の地震保険料 |
| 医療費控除 | 一定額を超える医療費を支払った場合 |
| 寄附金控除 | 一定の寄附をした場合など |
| 障害者控除 | 本人・一定の配偶者・扶養親族が障害者に該当する場合 |
| 寡婦控除 | 一定の要件を満たす寡婦 |
| ひとり親控除 | 一定の要件を満たすひとり親 |
| 勤労学生控除 | 条件を満たす勤労学生 |
| 配偶者控除 | 条件を満たす配偶者がいる場合 |
| 配偶者特別控除 | 配偶者の所得が配偶者控除の範囲を超える場合など |
| 扶養控除 | 条件を満たす扶養親族がいる場合 |
| 特定親族特別控除 | 条件を満たす特定親族がいる場合 |
| 雑損控除 | 災害・盗難・横領などで一定の損害を受けた場合 |
かなりたくさんあります。
すべての人が全部利用できるわけではなく、それぞれ利用条件があります。
ここからは特に身近なものを詳しく見ていきます。
① 基礎控除
最初は基礎控除です。
基礎控除は、所得税を計算するときに所得から差し引ける基本的な所得控除です。
ただし、控除額は所得によって異なり、一定以上の高所得になると縮小・消失します。
さらに2026年分については税制改正があり、基礎控除額が変更されています。
例えば、2026年分は合計所得金額132万円以下の場合、所得税の基礎控除は104万円です。所得が上がるにつれて控除額も変わります。今回の改正は2026年12月1日施行で、2026年分以後の所得税に適用されます。
そのため、昔の記事などに書かれている「基礎控除48万円」といった情報をそのまま2026年分に当てはめないよう注意が必要です。
② 社会保険料控除
会社員にとって非常に身近なのが社会保険料控除です。
例えば、
- 健康保険料
- 厚生年金保険料
- 国民年金保険料
- 国民健康保険料(税)
- 介護保険料
- 雇用保険料
など、対象となる社会保険料があります。
社会保険料控除では、その年に実際に支払った対象保険料などの全額が所得控除の対象になります。
会社員で給与から健康保険料や厚生年金保険料が引かれている場合は、非常に身近な控除です。
③ 障害者控除
本人や一定の家族が所得税法上の障害者に該当する場合には、障害者控除を利用できることがあります。
所得税では、
| 区分 | 所得控除額 |
|---|---|
| 障害者 | 27万円 |
| 特別障害者 | 40万円 |
| 同居特別障害者 | 75万円 |
となっています。
ここでも重要なのが、
障害者控除27万円=27万円もらえる
という意味ではないことです。
所得から27万円を差し引いて税金を計算するという意味です。
また、障害者手帳を持っている人すべてが同じ区分になるわけではありません。
例えば精神障害者保健福祉手帳の場合、所得税では1級が特別障害者、2級・3級が障害者に該当します。
障害者控除については、対象になる方が申告を忘れていないか確認しておきたいところです。
④ 医療費控除
病院や薬局などで医療費を多く支払った年に確認したいのが医療費控除です。
その年の1月1日~12月31日に、自分や生計を一にする家族のために支払った対象医療費が一定額を超える場合に利用できます。
一般的な医療費控除額は、おおまかに、
実際に支払った医療費 − 保険金などで補填された金額 − 10万円
で計算します。
ただし、**総所得金額等が200万円未満の場合は「10万円」ではなく、総所得金額等の5%**が基準になります。
例えば総所得金額等が100万円なら、
100万円 × 5% = 5万円
なので、対象となる医療費が10万円に届いていなくても医療費控除を利用できる可能性があります。
「医療費控除は必ず年間10万円を超えないと使えない」
というわけではありません。
⑤ 生命保険料控除
生命保険などに加入している人は、生命保険料控除を受けられる可能性があります。
対象になるものには、
一般生命保険料
介護医療保険料
個人年金保険料
があります。
契約した時期や支払った保険料によって計算方法が異なります。
現行の所得税では、一定の新契約について各区分最高4万円、合計で最高12万円の所得控除となります。
会社員の場合、保険会社から届く控除証明書などを利用して年末調整で申告することが一般的です。
⑥ 地震保険料控除
対象となる地震保険料を支払っている場合には、地震保険料控除を受けられる可能性があります。
火災保険に加入しているから必ず対象になるわけではなく、対象となる地震保険契約などの要件があります。
住宅の保険に加入している人は、保険会社から届く控除証明書を確認してみるといいでしょう。
⑦ iDeCoの掛金も所得控除になる
老後の資産形成として利用されている**iDeCo(個人型確定拠出年金)**にも税制上のメリットがあります。
iDeCoで自分が拠出した掛金は、小規模企業共済等掛金控除の対象となります。
国税庁も、個人型年金加入者掛金を小規模企業共済等掛金控除の対象として案内しています。
例えば月5,000円なら、
5,000円 × 12か月 = 年間6万円
を拠出することになります。
対象となる掛金は所得控除になります。
ただし、ここでも、
6万円払ったら6万円戻ってくる
わけではありません。
所得から差し引かれることで所得税や住民税の負担軽減につながる仕組みです。
そのため、もともと所得税・住民税の負担がほとんどない人の場合は、掛金の所得控除による節税メリットも小さくなることがあります。
また、iDeCoは原則として老後まで自由に引き出せない制度なので、節税だけを理由に無理な金額を拠出するのは避けた方がいいでしょう。
⑧ 心身障害者扶養共済制度の掛金
障害のある方やその家族に関係するものとして、心身障害者扶養共済制度があります。
この制度の対象となる掛金についても、国税庁は小規模企業共済等掛金控除の対象として案内しています。
利用している方は、年末調整や確定申告の際に控除を忘れないよう確認しておきたいところです。
⑨ ふるさと納税・寄附金控除
国や地方公共団体、一定の団体などに対象となる寄附をした場合には、寄附金控除を受けられることがあります。
代表的なのがふるさと納税です。
ふるさと納税は一定の上限の範囲内で寄附をすると、自己負担2,000円を除いた部分について所得税・住民税から控除される仕組みがあります。
ただし、上限額は年収だけではなく、
- 家族構成
- 所得
- 他の所得控除
などによって変わります。
「○万円まで絶対にお得」と一律に考えないよう注意が必要です。
⑩ 配偶者控除・配偶者特別控除
一定の条件を満たす配偶者がいる場合には、配偶者控除を受けられる可能性があります。
また、配偶者の所得が配偶者控除の範囲を超えていても、一定の範囲なら配偶者特別控除の対象になる場合があります。
本人や配偶者の所得などによって適用関係が変わるため、結婚している人は年末調整の際に確認しておきましょう。
⑪ 扶養控除
一定の条件を満たす扶養親族がいる場合には、扶養控除を受けられる可能性があります。
年齢や所得などによって条件や控除額が変わります。
また、2026年分からは所得要件の改正もあるため、昔の「○万円までなら扶養」といった情報だけで判断せず、その年の制度を確認することが重要です。
⑫ 勤労学生控除
働きながら学校に通っている人の場合、一定の要件を満たせば勤労学生控除を受けられる可能性があります。
学生なら誰でも利用できるわけではなく、所得などの条件があります。
アルバイトをしている学生などは確認しておきたい控除です。
⑬ ひとり親控除・寡婦控除
一定の条件を満たすひとり親にはひとり親控除、一定の条件を満たす寡婦には寡婦控除があります。
これらについても、婚姻歴や所得、扶養関係など、それぞれ要件が定められています。
⑭ 雑損控除
災害や盗難、横領などによって住宅・家財などに一定の損害を受けた場合には、雑損控除を利用できる可能性があります。
普段はあまり利用する機会がないかもしれませんが、災害などの被害に遭ったときには覚えておきたい制度です。
「給与所得控除」もある
会社員の場合は、所得控除とは少し違いますが、給与所得控除も重要です。
会社員などの給与所得は、基本的に、
給与収入 − 給与所得控除 = 給与所得
という形で計算します。
会社員の必要経費に近い役割を持つ仕組みと考えると分かりやすいでしょう。
2026年分・2027年分については、給与収入220万円までの場合の給与所得控除額が74万円となる改正が行われています。
なお、給与所得控除は、先ほど紹介した基礎控除や障害者控除などの「所得控除」とは別の段階で計算されます。
会社員でも自分で使える控除はある?
もちろんあります。
会社員だからといって、
「会社が全部やってくれるから、自分には関係ない」
というわけではありません。
特に確認したいのは、
障害者控除・生命保険料控除・地震保険料控除・iDeCoなどの小規模企業共済等掛金控除・配偶者控除・扶養控除
などです。
これらは条件を満たしていても、必要な申告をしていなければ年末調整に反映されないことがあります。
また、医療費控除など、基本的に年末調整では完結せず確定申告が必要になるものもあります。
年末調整とは?
会社員の場合、毎月の給料から所得税が源泉徴収されています。
しかし、毎月引かれている金額と、その人が最終的に1年間で納めるべき所得税額が完全に一致するとは限りません。
そこで年末に差額を精算するのが年末調整です。
会社員の場合、
「年末調整の書類を会社から渡された」
という経験がある人も多いでしょう。
そのときに生命保険料控除や障害者控除、扶養関係など必要な情報を申告します。
確定申告をすると利用できる控除もある
年末調整だけでは対応できない控除もあります。
代表的なのが医療費控除です。
また、年末調整で申告し忘れた控除について、確定申告によって適用を受けられる場合もあります。
「年末調整で忘れたから、もう絶対に無理」
とは限りません。
そのため源泉徴収票を受け取ったら、控除がきちんと反映されているか確認することも大切です。
自分が利用できそうな控除を確認してみよう
会社員の方なら、まず次のようなものを確認すると分かりやすいです。
| 自分の状況 | 確認したい控除 |
|---|---|
| 給料をもらっている | 給与所得控除・基礎控除 |
| 健康保険・厚生年金などを払っている | 社会保険料控除 |
| 障害者に該当する | 障害者控除 |
| 医療費を多く支払った | 医療費控除 |
| 生命保険に加入 | 生命保険料控除 |
| 地震保険に加入 | 地震保険料控除 |
| iDeCoをしている | 小規模企業共済等掛金控除 |
| 心身障害者扶養共済の掛金を払っている | 小規模企業共済等掛金控除 |
| ふるさと納税をした | 寄附金控除など |
| 配偶者がいる | 配偶者控除・配偶者特別控除 |
| 扶養親族がいる | 扶養控除など |
| 働いている学生 | 勤労学生控除 |
| 一定のひとり親 | ひとり親控除 |
こうして見ると、会社員でも関係する控除はかなりあります。
控除を使えば必ずお金が返ってくる?
ここも勘違いしやすいところです。
控除を受けたからといって、必ず現金がもらえるわけではありません。
例えば所得控除なら、課税される所得を小さくして税額を計算します。
すでに税金を多く納めている場合は、年末調整や確定申告によって還付されることがあります。
一方、もともと所得税がかかっていない人なら、所得控除を追加しても所得税の還付が発生しない場合があります。
つまり、
控除額=戻ってくる金額
ではありません。
控除を使うために無理にお金を使う必要はない
「節税になるなら保険にたくさん入った方がいい」
「iDeCoを増やせば税金が安くなる」
と考えてしまうこともあります。
しかし、節税するためだけに必要のない支出を増やしてしまっては本末転倒です。
例えば1万円税金を減らすために、それ以上の不要な支出をしてしまえば、家計全体ではマイナスになることがあります。
そのため、
「控除を受けるためにお金を使う」のではなく、「必要な支出の中で利用できる控除を忘れずに使う」
という考え方がおすすめです。
控除を忘れないためにできること
税金の控除は、知っているかどうかで差が出ることがあります。
普段から、
生命保険料控除証明書
iDeCoなどの掛金に関する証明書
医療費に関する資料
寄附の証明書
など、必要になる書類やデータを整理しておくと年末調整・確定申告が楽になります。
また、税制は改正されることがあります。
特に2026年は基礎控除や給与所得控除などに改正があるため、古いブログやSNSだけで判断せず、最新の国税庁情報を確認することが大切です。
まとめ
税金の「控除」とは、一定の条件を満たした場合に、所得や税額から一定額を差し引いて税負担を調整する仕組みです。
特に会社員に身近なのは、
基礎控除、社会保険料控除、障害者控除、生命保険料控除、地震保険料控除、医療費控除、iDeCoなどの小規模企業共済等掛金控除
などです。
そして大切なのが、
「控除額=その金額がそのまま戻ってくる」わけではない
ということです。
所得控除の場合は所得から一定額を差し引いて税金を計算します。
また、会社員だからすべて会社任せでいいとは限りません。
年末調整で自分から申告する必要があるものや、医療費控除のように確定申告をすることで利用できるものもあります。
まずは、
「自分にはどの控除が使えそうか?」
を一度確認してみることをおすすめします。
税金は難しく感じやすいですが、一つずつ仕組みを理解していけば、自分で確認できることも増えていきます。
※この記事は2026年9月時点の制度をもとに作成しています。税制改正や個別の状況によって取扱いが異なる場合があるため、実際に申告するときは国税庁や税務署などで最新情報をご確認ください。
おすすめ関連記事
📌 「iDeCoとは?メリット・デメリット、新NISAとの違いや障害者の受け取りまでわかりやすく解説
📌 年金生活者支援給付金とは?対象者・条件・金額・申請方法をわかりやすく解説
📌「障害年金を新NISAに回してもいい?働きながら将来の資産を作る方法を解説
📌 障害年金とは?受給条件・種類・申請方法をわかりやすく解説

コメント