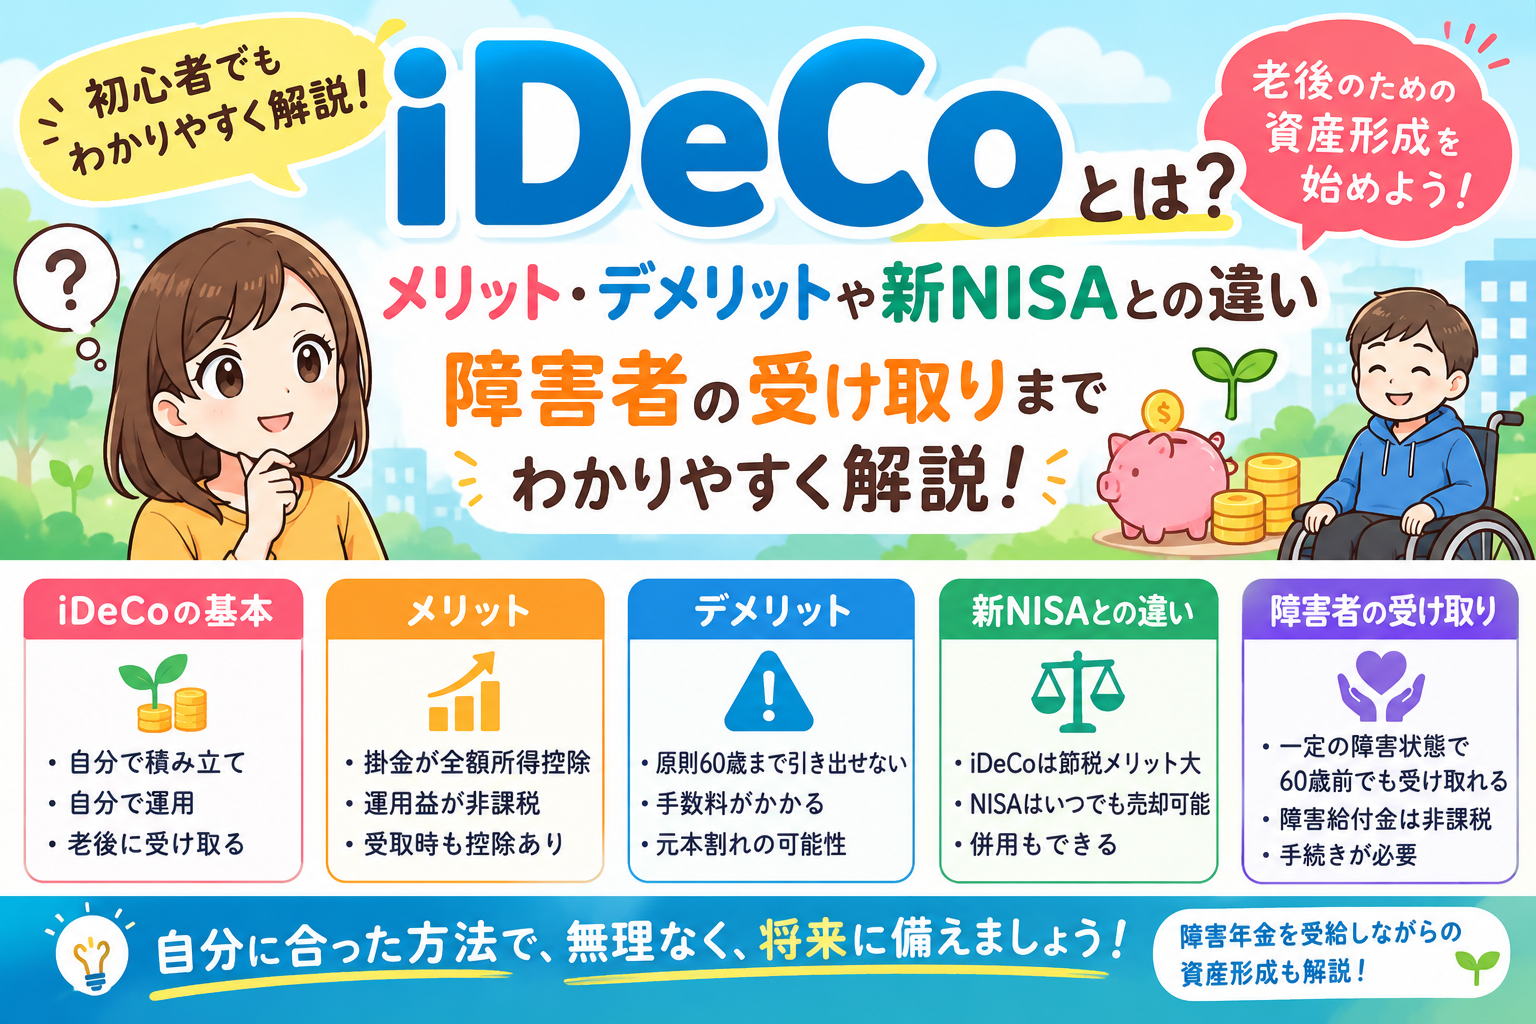
iDeCoとは?メリット・デメリット、新NISAとの違いや障害者の受け取りまでわかりやすく解説
こんにちは、にゃひちです。
今回は、老後の資産形成でよく聞く**「iDeCo(イデコ)」**について解説します。
資産形成について調べていると、
「iDeCoってそもそも何?」
「NISAとは何が違う?」
「税金が安くなるって本当?」
「障害年金を受給していても利用できる?」
「障害者の場合は60歳になる前でも受け取れる?」
など、いろいろな疑問が出てくると思います。
iDeCoには、掛金が所得控除になるなど大きな税制上のメリットがあります。
一方で、原則として60歳まで資産を自由に引き出せないという大きな注意点もあります。
さらに障害のある方の場合、一定の条件を満たすと、通常の老齢給付金とは別に**「障害給付金」**として受け取れる制度があります。
今回は、iDeCoの基本から障害者の場合まで、初心者向けに分かりやすく解説します。
iDeCo(イデコ)とは?
iDeCoは個人型確定拠出年金という制度です。
簡単にいうと、
「自分で掛金を積み立て、自分で運用商品を選んで、将来の老後資金を作る制度」
です。
国民年金や厚生年金などの公的年金とは別に、自分自身で将来に備えるための私的年金制度になります。
基本的な流れは、
iDeCoに加入
↓
毎月掛金を積み立てる
↓
投資信託や定期預金などで運用
↓
原則60歳以降に受け取る
というものです。
iDeCoはいくらから始められる?
iDeCoの掛金は、基本的に月額5,000円から設定できます。
その後は1,000円単位で設定できます。
例えば、
月5,000円なら年間6万円。
月1万円なら年間12万円。
月2万円なら年間24万円です。
ただし、掛金の上限は全員同じではありません。
会社員、公務員、自営業者などの加入区分や、勤務先の企業年金制度などによって上限が異なります。
制度改正も行われるため、実際に加入するときにはiDeCo公式サイトで最新の加入資格・上限額を確認するのがおすすめです。
iDeCoは何に投資するの?
iDeCoでは、加入した金融機関が用意している商品の中から、自分で運用商品を選択します。
代表的なのが投資信託です。
例えば、
- 日本株式
- 米国株式
- 全世界株式
- 国内債券
- 外国債券
- 株式と債券を組み合わせたバランス型
などがあります。
金融機関によっては定期預金などの元本確保型商品もあります。
投資信託の場合は大きく資産が増える可能性がある一方、値下がりして元本割れする可能性があります。
「iDeCo=必ずお金が増える制度」ではありません。
iDeCoには3つの大きな税制メリットがある
iDeCoが普通の投資と大きく違うのが、税制上の優遇です。
大きく分けて、
① 積み立てるとき
② 運用するとき
③ 受け取るとき
の3段階で税制上のメリットがあります。
① iDeCoの掛金は全額所得控除
iDeCo最大の特徴の一つです。
自分で支払ったiDeCoの掛金は、全額が「小規模企業共済等掛金控除」の対象になります。
例えば毎月1万円なら、
1万円 × 12か月=年間12万円
が所得控除の対象です。
その結果、所得税や住民税の負担を軽減できる可能性があります。
「年間12万円積み立てたら12万円戻ってくる」わけではない
ここは勘違いしやすいポイントです。
年間12万円をiDeCoへ積み立てたからといって、
12万円分の税金が返ってくるわけではありません。
所得から12万円を差し引いて税金を計算するという意味です。
実際にどれくらい税負担が軽くなるかは、
- 所得
- 所得税率
- 住民税
- 他の所得控除
などによって変わります。
逆に、もともと所得税や住民税がほとんどかかっていない人の場合、掛金の所得控除による節税効果は小さくなります。
② 運用によって得た利益も非課税
通常、投資信託などへの投資によって利益が出ると、原則として税金がかかります。
iDeCoでは、運用中に得た利益が非課税で再投資されます。
長期間運用する場合には、この非課税制度を活用しながら資産形成できます。
ただし、投資信託などを選んだ場合には当然値下がりすることもあります。
③ 受け取るときにも税制上の優遇がある
iDeCoの老齢給付金は、
一時金
または
年金
として受け取れます。
金融機関によっては両方を組み合わせることもできます。
一般的に、
一時金 → 退職所得として退職所得控除
年金 → 公的年金等に係る雑所得として公的年金等控除
の対象になります。
ただし、会社から受け取る退職金などとの関係によって税額が変わることがあるため、実際に受け取るときには税制を確認することが重要です。国税庁も確定拠出年金の老齢給付金として受け取る年金を公的年金等として扱っています。
iDeCo最大のデメリットは「原則60歳まで引き出せない」
iDeCoを始める前に必ず理解しておきたいポイントです。
iDeCoは老後の資産形成を目的とした制度なので、積み立てたお金を、
「車を買いたい」
「旅行に行きたい」
「引っ越し費用が必要」
という理由で自由に引き出すことはできません。
原則60歳まで引き出せないのが大きな特徴です。
さらに、60歳から老齢給付金を受け取るには、原則として一定の通算加入者等期間が必要です。
加入期間が短い場合は、受取開始可能年齢が61~65歳に後ろ倒しになる場合があります。
だから生活防衛資金はiDeCoに入れない
iDeCoで一番避けたいのが、
手元の現金をほとんどiDeCoに入れてしまうこと
です。
例えば、
- 病気やケガ
- 失業
- 家電の故障
- 車・バイクの修理
- 引っ越し
- 冠婚葬祭
- その他の急な出費
など、突然まとまったお金が必要になる可能性があります。
そのため、
生活費
↓
生活防衛資金
↓
数年以内に使う予定のお金
↓
老後まで使わない余裕資金をiDeCo
と考えると分かりやすいでしょう。
iDeCoと新NISAは何が違う?
iDeCoと一緒によく比較されるのが新NISAです。
どちらも資産形成に使える制度ですが、目的がかなり違います。
| iDeCo | 新NISA | |
|---|---|---|
| 主な目的 | 老後資金 | 幅広い資産形成 |
| 掛金・投資額の所得控除 | あり | なし |
| 運用益 | 非課税 | 非課税 |
| 引き出し | 原則60歳まで不可 | 売却可能 |
| 運用商品 | iDeCo対象商品 | NISA対象商品 |
| 最低掛金 | 原則月5,000円 | 金融機関・商品による |
| 手数料 | あり | 金融機関・商品による |
簡単にまとめると、
iDeCo=税制メリットが大きい代わりに、老後までお金が拘束される
NISA=掛金の所得控除はないものの、必要なら途中で売却できる
という違いがあります。
NISAとiDeCoは両方利用できる
条件を満たしていれば、NISAとiDeCoは併用できます。
例えば、
NISA → 毎月3万円
iDeCo → 毎月5,000円
といった使い方も可能です。
資金に余裕がない段階で無理に両方を利用する必要はありません。
まずNISAから始めて、生活防衛資金が増えてからiDeCoを追加するという考え方もあります。
会社員でもiDeCoは利用できる?
会社員でも加入要件を満たしていればiDeCoを利用できます。
ただし勤務先に、
- 企業型確定拠出年金(企業型DC)
- 確定給付企業年金(DB)
などがある場合、iDeCoの掛金上限などに影響することがあります。
自分の会社の企業年金制度を確認しておきましょう。
障害年金を受給していてもiDeCoは利用できる?
ここからは、障害のある方にとって重要な部分です。
障害年金を受給していることだけを理由に、一律にiDeCoへ加入できなくなるわけではありません。
実際に加入できるかどうかは、国民年金の被保険者区分などiDeCoの加入要件によって判断されます。
また、障害年金そのものは非課税です。
そのため、障害年金だけが収入で所得税・住民税が課税されていない人の場合、iDeCoに加入しても掛金の所得控除による節税メリットを十分に受けられない場合があります。
障害年金を受給しながら働いている人なら?
一方で、
障害年金を受給しながら会社員などとして働いている
という場合は少し違います。
給与所得があり、所得税や住民税がかかっているのであれば、iDeCoの所得控除によって税負担を軽減できる可能性があります。
例えば家計を、
給料 → 生活費
障害年金 → 貯金やNISA
給料の一部 → iDeCo
などに分ける方法も考えられます。
ただし、実際には「どのお金をiDeCoに入れたか」より、家計全体として余裕資金の範囲内で積み立てているかが重要です。
障害者の場合は60歳前でも受け取れることがある
ここが今回の記事で特に知っておいてほしいポイントです。
iDeCoは原則60歳まで引き出せません。
しかし、一定の障害状態になった場合には例外があります。
iDeCoには**「障害給付金」**という制度があります。
所定の障害状態に該当した場合には、老齢給付金とは別に、iDeCoで積み立てた資産を障害給付金として受け取れる場合があります。
つまり、
「iDeCoは何があっても絶対60歳まで受け取れない」
というわけではありません。
iDeCoの障害給付金とは?
iDeCoの加入者等が一定の障害状態になった場合に受け取れる給付です。
ここで注意したいのは、
「障害者手帳を持っていれば誰でも受け取れる」
という制度ではないことです。
確定拠出年金法上の障害給付金には所定の障害状態の要件があります。
そのため、
「精神障害者保健福祉手帳2級だから必ず受け取れる」
「療育手帳があるから必ず受け取れる」
などと、手帳だけで判断することはできません。
障害基礎年金の受給権なども関係するため、実際に請求を検討するときは自分が加入しているiDeCoの運営管理機関などに確認しましょう。
障害給付金は60歳になる前でも受け取れる
通常の老齢給付金は原則60歳以降ですが、障害給付金については所定の障害状態に該当すれば60歳前でも請求できる場合があります。
例えば、
iDeCoを積み立てる
↓
所定の障害状態になる
↓
障害給付金の要件を満たす
↓
障害給付金を請求する
↓
iDeCoの資産を受け取る
という流れになります。
自動的に支給されるものではなく、請求手続きが必要です。
障害給付金はどうやって受け取る?
iDeCo公式資料では、障害給付金について年金での受け取りが用意されています。
また、運営管理機関によっては、
一時金
または、
年金+一時金
として受け取れる場合もあります。
そのため、実際に障害給付金を請求するときには、自分が利用している金融機関・運営管理機関で受取方法を確認しましょう。
iDeCoの障害給付金は非課税
障害のある方にとって非常に大きなポイントです。
確定拠出年金法に基づいて支給される障害給付金は非課税とされています。国税庁の資料でも、確定拠出年金の障害給付金について、年金・一時金とも非課税として整理されています。
通常の老齢給付金の場合は、
一時金 → 退職所得
年金 → 公的年金等に係る雑所得
として税制上の控除を使いながら税額を計算します。
一方、障害給付金は非課税という違いがあります。
老齢給付金と障害給付金の違い
簡単に比較してみましょう。
| 老齢給付金 | 障害給付金 | |
|---|---|---|
| 目的 | 老後資金 | 一定の障害状態になった場合 |
| 受取時期 | 原則60歳以降 | 要件を満たせば60歳前も可能 |
| 年金受取 | ○ | ○ |
| 一時金 | ○ | 運営管理機関によって可能 |
| 年金+一時金 | 運営管理機関によって可能 | 運営管理機関によって可能 |
| 税金 | 控除を利用して課税関係を計算 | 非課税 |
| 請求 | 必要 | 必要 |
iDeCo公式資料でも、障害給付金について年金のほか、一時金や併用を取り扱う運営管理機関があることが示されています。
障害給付金を受け取れるならすぐ受け取った方がいい?
必ずしもそうではありません。
障害給付金を受け取る要件を満たしていても、現在の生活に困っておらず、将来の老後資金として残しておきたい場合もあるでしょう。
一方で、
- 障害によって働けなくなった
- 収入が大きく減少した
- 今後の生活資金が必要
- 老後より現在の生活を安定させる必要がある
などの場合には、障害給付金という選択肢が役立つ可能性があります。
自分の生活状況と将来の資産形成の両方を考えて判断することが重要です。
障害者だからといって生活費をiDeCoに入れすぎない
「障害給付金として途中で受け取れる可能性があるなら、たくさんiDeCoへ入れても大丈夫では?」
と思うかもしれません。
しかし、これはおすすめできません。
障害給付金には所定の要件があり、障害者手帳を持っているだけで自由に引き出せる制度ではないからです。
基本的にはiDeCoを、
原則60歳まで使わない老後資金
として考えておいた方が安全です。
iDeCoには手数料もかかる
iDeCoには、
- 加入・移換時
- 掛金の納付
- 資産管理
- 給付
- 投資信託の信託報酬
など、各種手数料が発生する場合があります。
金融機関によって負担する手数料や取り扱う投資信託が異なります。
そのため、iDeCo口座を選ぶときは、
「商品数が多いから」
だけではなく、
「手数料がいくらか」
も確認しましょう。
iDeCoの積み立てを途中で止めることはできる?
生活状況が変わって、
「毎月の掛金を払うのが厳しくなった」
ということもあります。
一定の手続きを行って掛金の拠出を止め、これまで積み立てた資産の運用だけを続けることは可能です。
ただし、
「積み立てを止める=資産を引き出せる」
ではありません。
障害給付金などの例外を除けば、基本的には受給可能年齢まで資産を保有することになります。
iDeCoはどんな人に向いている?
iDeCoは特に、
- 老後資金を準備したい
- 安定した収入がある
- 所得税・住民税を支払っている
- 生活防衛資金がすでにある
- 老後まで使わないお金がある
- 税負担を抑えながら資産形成したい
- NISAに加えて老後資金も積み立てたい
という人には検討しやすい制度です。
一方、
貯金がほとんどない
収入が不安定
近いうちにまとまったお金が必要
という人は、iDeCoを急ぐ必要はないでしょう。
月5,000円でも長期間続けると大きい
iDeCoは月5,000円から始められるため、最初から大きな金額を積み立てる必要はありません。
例えば月5,000円なら、運用益を考えない元本だけでも、
10年間 → 60万円
20年間 → 120万円
30年間 → 180万円
になります。
投資信託で運用すれば、これより増える可能性もあれば減る可能性もあります。
大切なのは、
「無理して大金を投資すること」ではなく「生活に支障が出ない金額で長期間続けること」
だと思います。
NISA・iDeCo・貯金を使い分けよう
資産形成では、
「全部iDeCo」
「全部NISA」
と考える必要はありません。
それぞれに役割があります。
貯金
生活費や突然の出費など、いつでも使えるお金。
新NISA
長期的な資産形成をしながら、必要になれば売却できるお金。
iDeCo
税制優遇を活用しながら、原則として老後まで使わないお金。
このように目的別に分けると分かりやすいと思います。
まとめ
iDeCoは、自分で掛金を積み立てて運用し、老後の資産を準備する個人型確定拠出年金です。
今回のポイントをまとめると、
- iDeCoは個人型確定拠出年金
- 原則月5,000円から積み立てられる
- 掛金全額が所得控除になる
- 所得税・住民税を軽減できる可能性がある
- 運用益は非課税
- 老齢給付金は受取時にも税制上の控除がある
- 投資信託の場合は元本割れする可能性がある
- 原則60歳まで自由に引き出せない
- 加入期間によっては老齢給付金の受取開始が60歳より後になる
- 新NISAと併用できる
- 新NISAは途中で売却できる点が大きな違い
- 会社員でも加入要件を満たせば利用できる
- 障害年金受給者でも加入できる場合がある
- 給与所得がある人ならiDeCoの所得控除を活用できる可能性がある
- 一定の障害状態になった場合は障害給付金を受け取れる場合がある
- 障害給付金は要件を満たせば60歳前でも受給できる
- iDeCoの障害給付金は非課税
- 障害者手帳を持っているだけで自由に引き出せるわけではない
- まずは生活防衛資金を確保することが大切
iDeCoの大きな魅力は、税制優遇を受けながら長期的な老後資金を準備できることです。
また、障害のある方の場合には、一定の要件を満たしたときに障害給付金として受け取れる仕組みが用意されていることも知っておきたいポイントです。
ただし、基本的には「老後まで使わないお金」と考えて、生活に必要なお金まで積み立てないようにしましょう。
貯金・NISA・iDeCoをそれぞれの目的に合わせて使い分けることが、無理のない資産形成につながります。
この記事が、これからiDeCoを始めようと考えている方や、障害年金を受給しながら資産形成を考えている方の参考になれば幸いです。
おすすめ関連記事
📌 新NISAとは?障害年金を活用した資産形成についてもわかりやすく解説
📌 障害年金とは?受給条件・種類・申請方法をわかりやすく解説

📌 特別障害者とは?対象となる手帳・等級や障害者控除との違いを解説
コメント