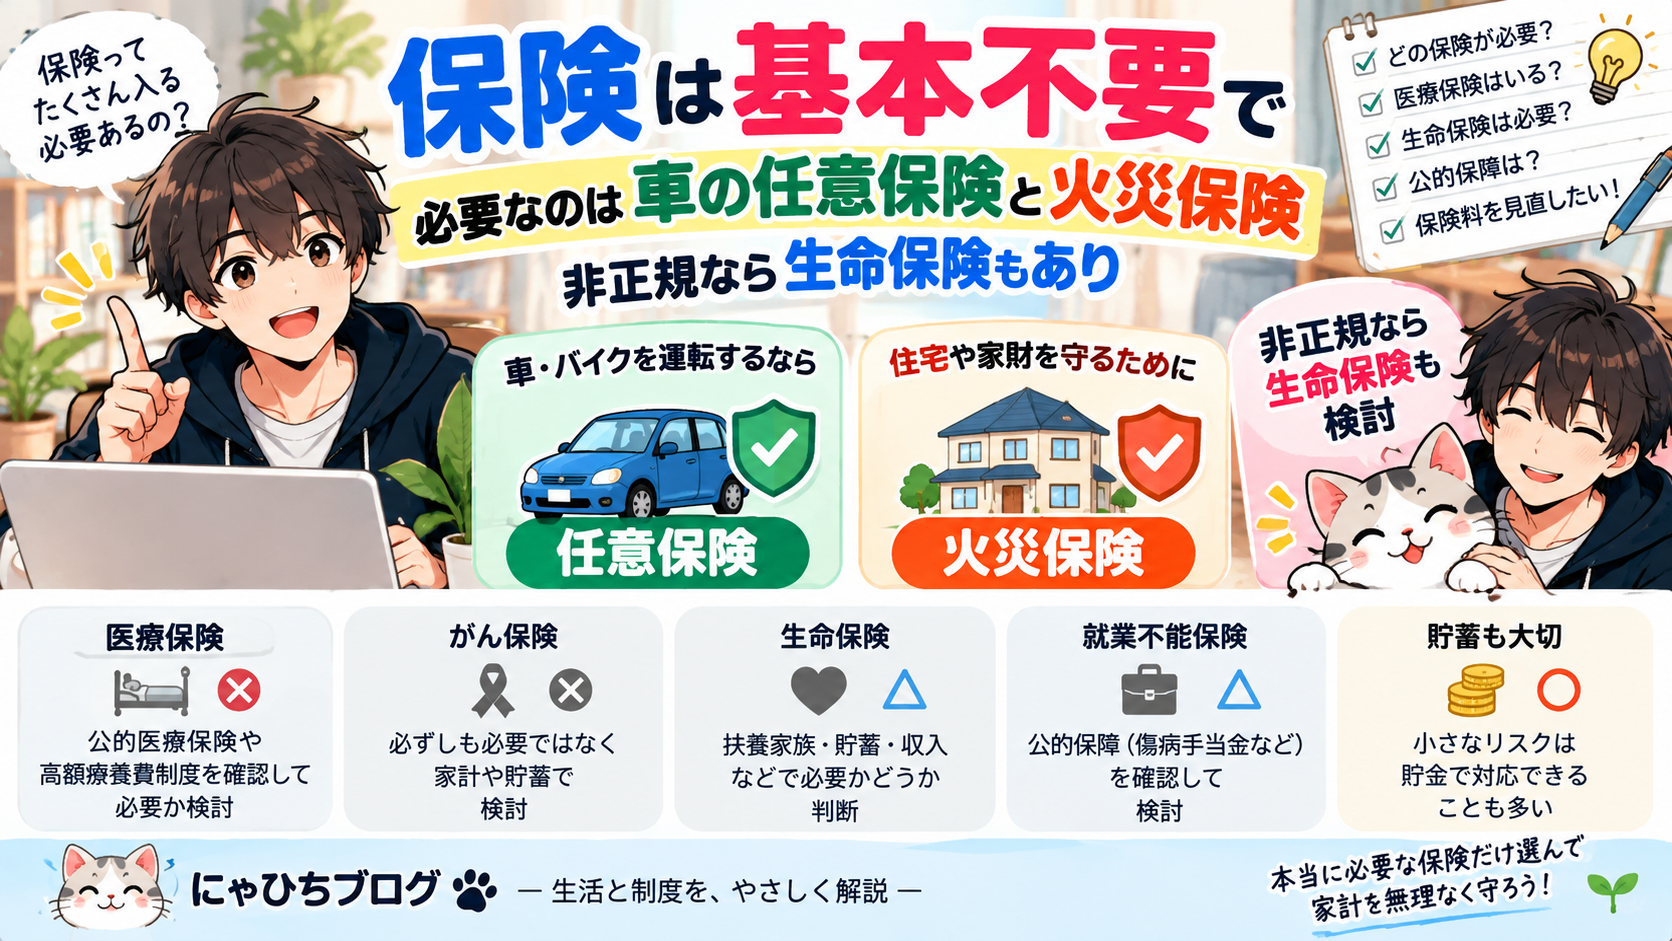
保険は基本的に必要最低限でいい?私が車の任意保険・火災保険を重視する理由
こんにちは、にゃひちです。
皆さんは毎月、保険にいくら払っていますか?
生命保険、医療保険、がん保険、就業不能保険、自動車保険、火災保険など、世の中にはさまざまな保険があります。
「何かあったら怖いから、とりあえず全部入っておいた方が安心」
と考える人もいると思います。
しかし私は、保険はたくさん入ればいいものではなく、本当に必要なものだけ加入すればいいと考えています。
特に重要だと思っているのが、
車・バイクを運転するなら任意保険
住宅や家財を守るための火災保険
です。
一方、医療保険や生命保険などについては、公的保障や貯蓄、家族構成などを確認したうえで、本当に必要なのかを考えることが大切だと思います。
今回は、私が「保険は必要最低限でいい」と考えている理由について分かりやすく紹介します。
そもそも保険は何のために入る?
保険の本来の役割は、自分では負担することが難しい大きな損失に備えることだと私は考えています。
例えば数万円程度の出費なら、ある程度の貯金があれば自分で支払えるかもしれません。
しかし、
交通事故を起こして非常に高額な損害賠償責任を負った
火災によって家や家財を失った
家計を支えている人が亡くなり、残された家族の生活費が足りなくなった
といった事態になると、貯金だけでは対応できない場合があります。
私は、こうした**「起こる確率は高くなくても、起きたときに自分では負担しきれないリスク」**を保険でカバーするという考え方が分かりやすいと思っています。
私が特に必要だと思う① 車・バイクの任意保険
車やバイクを運転する人なら、私は任意保険はかなり重要だと思います。
車やバイクには自賠責保険への加入が法律で義務付けられています。
しかし、自賠責保険だけですべての事故をカバーできるわけではありません。
自賠責保険は基本的に交通事故の対人損害を対象とした最低限の制度で、物損事故は補償されません。
また、被害者1人あたりの支払限度額は、傷害120万円、死亡3,000万円、後遺障害は等級などに応じて最高4,000万円です。 国土交通省
自賠責だけでは足りない可能性がある
例えば、自分の運転ミスによって他人の車や建物などを壊してしまった場合、自賠責保険では物損部分を補償できません。
死亡事故や重い後遺障害が残る事故では、自賠責の限度額を超える賠償責任が発生する可能性もあります。
そのため任意保険では、対人賠償・対物賠償を十分な金額に設定することが非常に重要だと思います。
国土交通省も、自賠責の限度額を超える対人賠償や、自賠責では対象にならない対物賠償などを任意保険がカバーする仕組みを説明しています。 国土交通省
自分の車の修理代なら、最悪の場合は車を手放すという選択肢もあります。
しかし、他人に与えた巨額の損害は「お金がないから払えません」では済みません。
だからこそ私は、車やバイクを運転するなら任意保険を優先したいと考えています。
車両保険は全員に必要とは限らない
ただし、任意保険の中でも車両保険まで全員に必要とは限らないと思います。
例えば古い車で、
「事故で壊れたら買い替える」
「修理費を貯金から出せる」
という人なら、車両保険を付けない選択肢もあります。
反対に、
新車を購入したばかり
ローンが大きく残っている
車を失うと生活・通勤に大きな影響が出る
といった場合は、車両保険の必要性が高くなるでしょう。
つまり同じ自動車保険でも、他人への賠償と自分の車への補償は分けて考えることが重要です。
私が特に必要だと思う② 火災保険
もう一つ、私が重要だと思っているのが火災保険です。
家や家財は、自分が持っている資産の中でも非常に高額になりやすいものです。
火災などで一度に大きな損害を受ければ、自分の貯金だけで元通りにするのが難しい場合があります。
火災保険は契約内容によって、火災だけでなく風災・水災などを補償できる商品もあります。
ただし、どんな災害でも自動的に補償されるわけではありません。
自分が住んでいる住宅や地域に合わせて補償内容を確認することが重要です。
賃貸でも火災保険は考えた方がいい
「自分の家じゃないから火災保険はいらない」
と思う人もいるかもしれません。
しかし賃貸住宅でも、自分の家財への補償や、大家さんに対する借家人賠償責任などを考える必要があります。
賃貸の場合は、
建物そのものを自分で保険に入れる
というより、
自分の家財+借家人賠償責任など
を確認するという考え方になります。
地震による損害には注意
火災保険について特に注意したいのが地震です。
一般的な火災保険では、地震・噴火・これらによる津波を原因とする火災や損壊などは通常の火災保険だけでは補償されません。
こうしたリスクに備えるのが地震保険です。
そのため火災保険に加入しているからといって、
「地震で家が壊れても全部大丈夫」
とは考えない方がいいでしょう。
医療保険は絶対に必要?
ここからは意見が分かれやすいところです。
私は、民間の医療保険は全員が必ず加入しなければならないものではないと思っています。
日本には公的医療保険があります。
さらに、医療費の自己負担が一定額を超えた場合には高額療養費制度があります。
高額療養費制度では、1か月の医療費の自己負担が所得・年齢に応じた限度額を超えた場合、その超過部分が公的医療保険から支給されます。 公益財団法人 生命保険文化センター
そのため、
「入院して医療費が100万円かかったら、100万円全部を自分で払う」
という仕組みではありません。
それでも医療保険が役立つことはある
だからといって、
「医療保険は絶対に無駄」
というわけでもありません。
高額療養費制度の対象にならない費用もあります。
例えば、差額ベッド代、入院時の食事代の一部、先進医療の技術料などは高額療養費の対象外です。 公益財団法人 生命保険文化センター
また、入院中に仕事ができなくなって収入が減る可能性もあります。
十分な貯蓄がなく、急な出費に対応するのが難しい場合には、医療保険によって安心を買うという考え方もできます。
会社員なら傷病手当金も確認しよう
会社員などで健康保険の被保険者になっている場合、病気やケガで働けなくなったときには傷病手当金を受け取れる可能性があります。
協会けんぽの場合、一定の要件を満たすと、おおむね標準報酬を基礎とした額の3分の2相当が支給され、支給期間は通算1年6か月です。 全国健康保険協会 協会けんぽ
そのため民間保険を考える前に、
自分がどんな公的保障を利用できるのか
を調べることが重要です。
「非正規だから生命保険」は少し違う
ここは今回の記事で特に注意したいところです。
「非正規雇用だから生命保険に入った方がいい」
と一律には言えません。
例えばパートやアルバイトでも、勤務条件によっては健康保険・厚生年金に加入している人がいます。
反対に、正社員であっても、配偶者や子どもを自分の収入で養っていて、貯蓄が少なければ死亡保障の必要性は高くなる可能性があります。
つまり生命保険の必要性は、
正社員か非正規か
だけでは決まりません。
生命保険を検討したいのは「自分が亡くなると困る人がいる場合」
生命保険、特に死亡保険を考えるうえで分かりやすい基準は、
「自分が亡くなったとき、経済的に困る家族がいるか?」
です。
例えば、
配偶者の生活を自分の収入で支えている
小さな子どもがいる
自分の収入がなくなると家族の生活費や教育費が不足する
住宅ローンなどの負担が残る
といった場合には、死亡保障を検討する価値があります。
一方、独身で扶養している家族がおらず、葬儀費用などをまかなえる貯蓄もあるなら、高額な死亡保障が本当に必要なのか考えてみてもいいでしょう。
非正規雇用なら「死亡保険」より収入減への備えも確認
非正規雇用の場合に特に確認したいのは、
自分が働けなくなったときにどのくらい公的保障を受けられるのか
です。
傷病手当金は「正社員限定」の制度ではありません。
健康保険の被保険者本人であることなど、所定の条件を満たすことが重要です。 公益財団法人 生命保険文化センター
そのため、
「非正規だから生命保険」
ではなく、
勤務先の健康保険に加入しているか
↓
傷病手当金などを利用できるか
↓
貯蓄はいくらあるか
↓
家族を扶養しているか
↓
不足する部分だけ民間保険で補う
という順番で考える方が合理的だと思います。
保険に入る前に貯金を作ることも大切
保険は安心を得られる一方で、毎月保険料が必要です。
例えば月5,000円なら、
年間6万円。
10年間なら単純計算で60万円です。
月1万円なら10年間で120万円になります。
必要性の低い保険を何本も契約すると、その分だけ貯金や資産形成に回せるお金が少なくなります。
そのため私は、
保険でしか対応できない大きなリスク → 保険
自分の貯金で対応できる小さなリスク → 貯金
と分けて考えるのが分かりやすいと思います。
貯金が少ない人は考え方が変わる
ただし、
「保険はいらないから全部解約しよう!」
と考えるのも危険です。
例えば貯金が5万円しかない状態で入院してしまえば、数万円の出費でも家計には大きなダメージになります。
一方、十分な生活防衛資金がある人なら、多少の医療費は貯金から支払えるでしょう。
つまり、保険の必要性は資産額によっても変わります。
私が考える保険の優先順位
私なら、まず次のように考えます。
| 保険 | 私の考え |
|---|---|
| 自動車・バイクの任意保険 | 運転するなら重要 |
| 火災保険 | 重要度が高い |
| 地震保険 | 住宅・地域・資産状況などで検討 |
| 生命保険 | 扶養家族がいるなら検討 |
| 医療保険 | 公的保障・貯蓄を確認して検討 |
| がん保険 | 家計・貯蓄・希望する保障次第 |
| 就業不能保険 | 公的保障と収入状況を確認して検討 |
つまり、
「保険は全部いらない」
でも、
「心配だから全部入る」
でもありません。
自分では負担できないリスクを優先して保険を使う
という考え方です。
保険を見直すなら公的保障から調べよう
保険を見直すとき、いきなり保険会社の商品を比較するのではなく、
まずは、
健康保険
高額療養費
傷病手当金
障害年金
遺族年金
など、自分が利用できる公的保障を確認することをおすすめします。
生命保険文化センターも、民間の医療保障を検討する際には、公的医療保険制度の給付内容を考慮して必要な保障額を考えるよう案内しています。 公益財団法人 生命保険文化センター
公的保障と貯蓄で足りない部分が分かってから、民間保険で補えばいいと思います。
まとめ|保険は「必要かどうか」を一つずつ考えよう
今回は、私が保険について考えていることをまとめました。
私は、保険はたくさん契約すれば安心というものではなく、必要な保障だけ選ぶことが大切だと思っています。
特に車・バイクを運転するなら、他人への高額な賠償リスクに備えるため、任意保険の重要性は高いでしょう。
住宅や家財についても、一度の火災などで大きな損失が発生する可能性があるため、火災保険を検討する価値があります。
一方、生命保険や医療保険については、
公的保障・貯蓄・収入・扶養家族・住宅ローンなどを確認したうえで、不足している部分を補う
という考え方がおすすめです。
また、非正規雇用だから必ず生命保険が必要というわけではありません。
正社員・非正規という肩書きだけではなく、実際にどの公的保障を利用でき、自分が亡くなったり働けなくなったりした場合に家計がどれだけ不足するのかで判断することが大切です。
毎月の保険料も長期間では大きな金額になります。
「何となく不安だから加入する」のではなく、
この保険は何のリスクに備えているのか?
そのリスクは公的保障や貯金では対応できないのか?
と一つずつ考えてみると、自分に本当に必要な保険が見えてくると思います。
※この記事は一般的な制度や私自身の考え方をまとめたもので、特定の保険商品の加入・解約を推奨するものではありません。必要な保障は家族構成、資産、収入、公的保障、住居などによって異なります。
おすすめ関連記事
📌新NISAの口座開設ならどこがおすすめ?証券会社5社を初心者向けに比較
📌格安SIMに変えよう!スマホの月額料金を安くする方法やメリット・デメリットを解説
📌税金の控除とは?どんな種類がある?会社員でも使える所得控除をわかりやすく解説

コメント