障害者扶養共済制度とは?加入条件・掛金・受け取れる年金をわかりやすく解説
こんにちは、にゃひちです。
障害のある方や、その家族にとって、
「親が亡くなった後の生活はどうなるんだろう?」
「障害年金だけで生活していけるのかな?」
「親亡き後に備えられる制度はないの?」
という不安を感じることがあると思います。
そんな「親亡き後」への備えとして利用できる制度の一つが、**障害者扶養共済制度(しょうがい共済)**です。
今回は、
- 障害者扶養共済制度とは何か
- 誰が加入できるのか
- 掛金はいくらなのか
- 将来いくら受け取れるのか
- 1口と2口の違い
- 税金上のメリット
- メリット・デメリット
- 申請方法
などについて、できるだけ分かりやすく解説します。
障害者扶養共済制度とは?
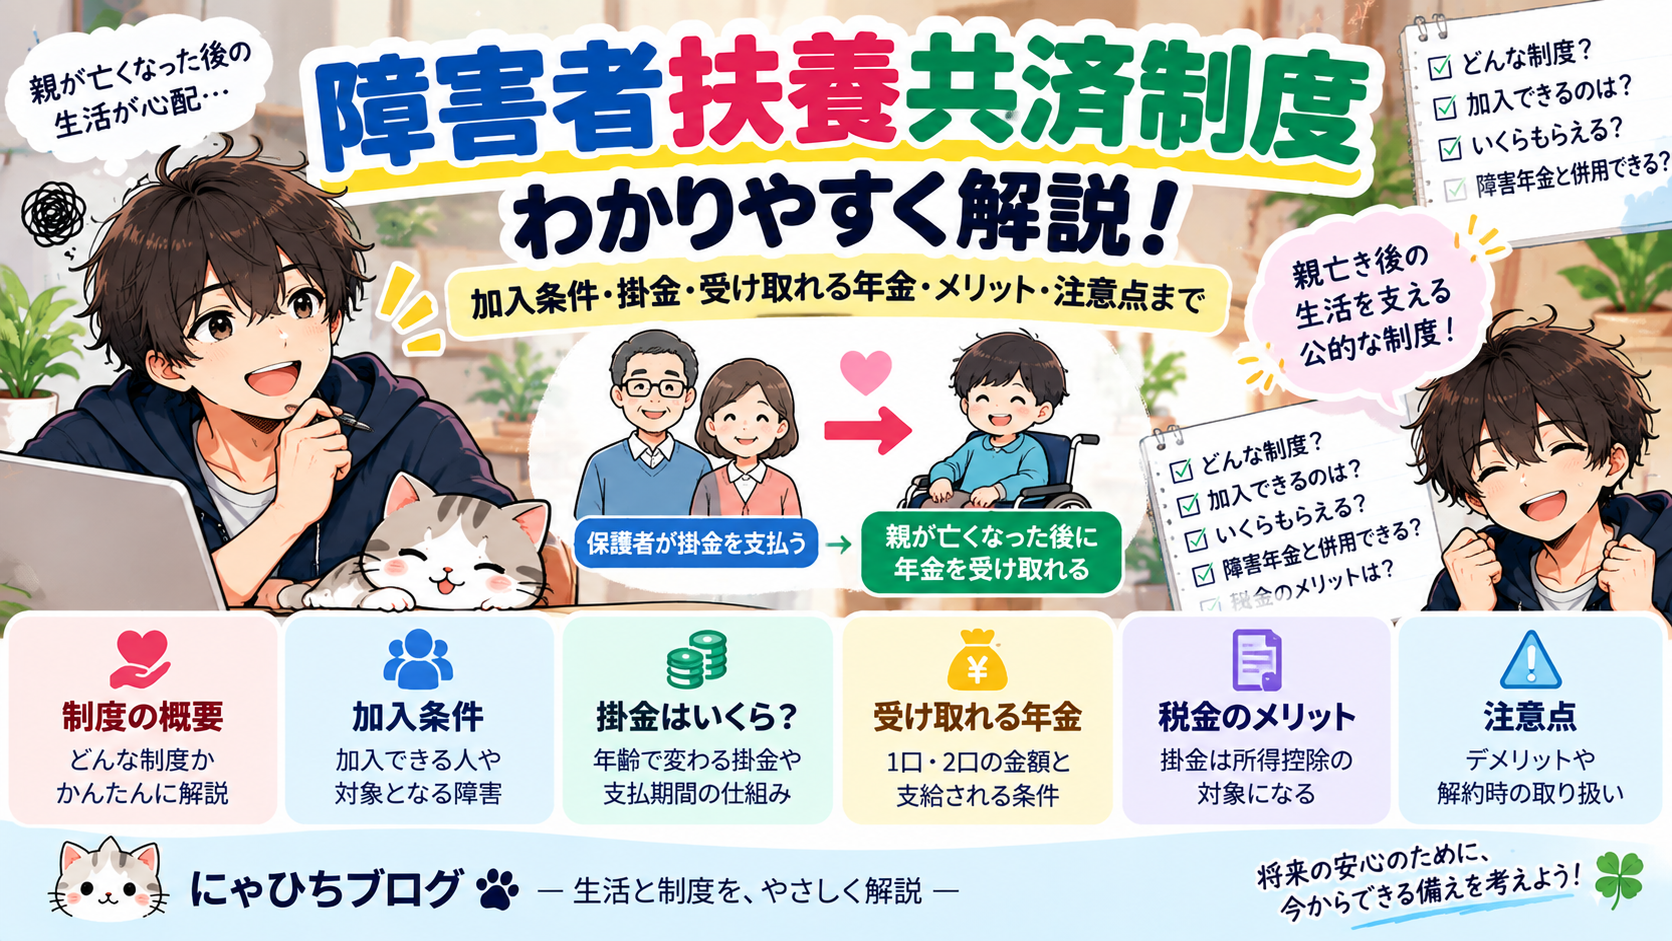
障害者扶養共済制度とは、障害のある方を扶養している保護者が掛金を支払い、保護者が死亡または一定の重度障害になった場合に、障害のある方へ終身で年金を支給する制度です。厚生労働省
民間の生命保険とは少し違い、都道府県や指定都市が条例に基づいて実施しています。
イメージすると、
保護者が元気なうち
保護者
↓
毎月掛金を支払う
↓
障害者扶養共済制度
そして、
保護者が死亡・重度障害
障害者扶養共済制度
↓
毎月年金を支給
↓
障害のある本人
という仕組みです。
親がいなくなった後も、障害のある本人に一定のお金が入ってくる仕組みを作れるのが大きな特徴です。
いくら受け取れる?
非常に分かりやすい制度になっています。
| 加入口数 | 支給される年金 |
|---|---|
| 1口 | 月2万円 |
| 2口 | 月4万円 |
しかも基本的には障害のある方が生存している限り、生涯にわたって支給されます。厚生労働省
例えば1口なら、
月2万円 × 12か月 = 年間24万円
2口なら、
月4万円 × 12か月 = 年間48万円
です。
10年間なら1口で240万円、2口なら480万円になります。
障害年金を受け取っていても利用できる?
ここは障害のある方にとって重要なポイントです。
障害者扶養共済制度は、一般的な公的年金とは別の仕組みです。
そのため、障害年金を受給している方についても、障害者扶養共済制度の対象要件を満たせば利用できます。
例えば将来的に、
障害基礎年金 + 障害者扶養共済制度の年金
という形で生活費を補うことも考えられます。
つまり「障害年金を受給しているから扶養共済には入れない」という制度ではありません。
どんな障害が対象?
障害のある本人については、主に次のような方が対象になります。
① 知的障害のある方
② 身体障害者手帳1~3級を持っている方
③ 精神または身体に永続的な障害があり、①または②と同程度と認められる方
さらに、
将来、独立して生活することが困難と認められること
が条件になります。
なお、対象となる障害者本人については年齢制限はありません。厚生労働省
精神障害や発達障害についても、単純に「精神障害者保健福祉手帳○級なら必ず加入できる」という仕組みではないため、自治体に確認することをおすすめします。
加入する保護者にも条件がある
障害のある本人だけではなく、掛金を支払う保護者にも条件があります。
主な条件は、
・障害のある方を扶養している保護者であること
・加入年度の4月1日時点で65歳未満であること
・生命保険契約の対象となる健康状態であること
などです。厚生労働省
特に注意したいのが健康状態です。
年齢条件を満たしていても、健康状態などによって加入できない場合があります。
そのため「いつか入ればいい」と考えるより、加入を検討している場合は早めに自治体へ相談しておくのも一つの方法です。
1口だけではなく2口加入できる
障害者扶養共済制度では、最大2口まで加入できます。
例えば、
1口
毎月の負担
↓
比較的少ない
将来
↓
月2万円
2口
毎月の負担
↓
1口より大きい
将来
↓
月4万円
となります。
家計に余裕があって、親亡き後の保障を厚くしたい場合には2口を検討する方法もあります。
ただし、当然ながら2口なら掛金負担も大きくなるため、無理のない範囲で考えることが重要です。
掛金はいくら?
ここが少し複雑です。
障害者扶養共済制度では、加入する保護者の年齢によって掛金が変わります。
基本的には若いうちに加入するほど掛金が安く、年齢が高くなってから加入するほど高くなる仕組みです。
そのため、
「月2万円もらえるなら掛金はいくら?」
という質問に一律の金額で答えることはできません。
また、制度は将来見直される可能性があり、掛金や年金額などが変更される可能性もあります。厚生労働省
加入するときは必ず自分の自治体で最新の掛金を確認してください。
掛金を一生払い続けるわけではない
一定の条件を満たすと、掛金の支払いが免除される仕組みもあります。
そのため、
「本人が生きている限り親もずっと掛金を払い続けなければならない」
という単純な制度ではありません。
加入時期によって支払期間も変わるため、加入を検討するときは、
毎月の掛金 × 支払予定期間
まで考えることが大切です。
掛金は所得控除の対象
障害者扶養共済制度には税制上のメリットもあります。
加入者が支払った掛金は所得控除の対象になります。厚生労働省
そのため、所得税や住民税を支払っている方の場合、税負担を軽くできる可能性があります。
単純に将来の保障を作るだけでなく、現在の税負担にもメリットがある制度です。
障害者扶養共済制度のメリット
大きなメリットは、やはり親亡き後の定期的な収入を確保できることです。
例えば本人が障害年金を受給していたとしても、家賃・食費・光熱費などを考えると、それだけで十分とは限りません。
そこで、
障害年金
+
障害者扶養共済制度
+
本人の給与や貯蓄など
というように複数の収入源を作っておけば、将来の生活を安定させやすくなります。
さらに、
1口なら月2万円、2口なら月4万円を終身で受け取れる
という分かりやすさも大きなメリットです。厚生労働省
デメリット・注意点もある
良いところだけではありません。
まず、当然ですが毎月掛金を支払う必要があります。
そして特に注意したいのが途中解約です。
途中で解約した場合、それまで支払った掛金がそのまま全額返ってくる制度ではありません。
加入期間などに応じて脱退一時金が支給される場合はありますが、「銀行預金のように積み立てたお金をそのまま引き出せる制度」と考えない方がいいでしょう。厚生労働省
また、障害のある本人が加入者より先に亡くなるケースなどでは、想定していた年金給付を受けられない場合もあります。
障害のある本人が先に亡くなったら?
これも気になるところだと思います。
一定期間以上加入した後、障害のある本人が加入者より先に亡くなった場合には、加入期間などに応じて弔慰金が支給される仕組みがあります。
ただし、それまで支払った掛金が全額戻ってくるという意味ではありません。厚生労働省
ここは加入前に理解しておきたいポイントです。
どこで申し込むの?
障害者扶養共済制度は、住んでいる地域の都道府県・指定都市の担当窓口から申し込みます。
例えば、
「障害者扶養共済制度に加入したいです」
と自治体の障害福祉担当窓口などに問い合わせれば案内してもらえます。
自治体によって具体的な窓口や必要書類などが異なる可能性があるため、まずは住んでいる自治体へ問い合わせるのが確実です。
厚生労働省にも全国の問い合わせ先が掲載されています。厚生労働省
障害者扶養共済制度はどんな人に向いている?
特に検討する価値があると思うのは、
「親が亡くなった後の子どもの生活が心配」
という家庭です。
障害のある本人が現在働いていたとしても、将来ずっと同じように働けるとは限りません。
障害年金、貯蓄、NISAなどによる資産形成、そして障害者扶養共済制度など、複数の方法を組み合わせて将来に備えることが大切だと思います。
ただし、掛金や加入者の年齢、健康状態などによって向き・不向きがあります。
「入った方が絶対得」という制度ではありません。
毎月の掛金と将来受け取れる保障を比較して考えることが大切です。
まとめ
障害者扶養共済制度は、障害のある方の「親亡き後」に備えるための公的な制度です。
保護者が元気なうちに掛金を支払い、保護者が死亡したり一定の重度障害になったりした場合には、障害のある本人へ、
1口:月2万円
2口:月4万円
が生涯にわたって支給されます。厚生労働省
また、掛金には税制上の優遇もあります。
一方で、途中解約しても掛金がそのまま全額返ってくるわけではなく、加入者の健康状態などによっては加入できない場合もあります。
障害のある方の将来を考える場合、
障害年金だけに頼るのではなく、扶養共済・貯蓄・資産形成・就労などを組み合わせて考えていくことが大切です。
この記事が、障害者扶養共済制度について知るきっかけになれば幸いです。
※この記事は2026年10月時点の情報をもとに、制度を分かりやすくまとめたものです。実際の加入条件・掛金・手続きについては、お住まいの自治体や厚生労働省の最新情報をご確認ください。
おすすめ関連記事
📌年金生活者支援給付金とは?対象者・条件・金額・申請方法をわかりやすく解説
📌障害年金とは?受給条件・種類・申請方法をわかりやすく解説
📌障害年金を新NISAに回してもいい?働きながら将来の資産を作る方法を解説
📌税金の控除とは?どんな種類がある?会社員でも使える所得控除をわかりやすく解説
コメント